สารบัญเนื้อหา
รายงานการวิจัยเชิงลึก: ภาพรวมและวิเคราะห์ทิศทางอุตสาหกรรมกวดวิชาและเทคโนโลยีการศึกษาในประเทศไทย
อุตสาหกรรมกวดวิชาในประเทศไทยกำลังเผชิญกับช่วงเวลาแห่งการเปลี่ยนผ่านเชิงโครงสร้างที่สำคัญที่สุดในรอบหลายทศวรรษ จากเดิมที่ธุรกิจนี้เติบโตอย่างมั่นคงบนพื้นฐานของการแข่งขันเพื่อเข้าสู่ระบบอุดมศึกษาและการรวมศูนย์ในเมืองหลวง ปัจจุบันบริบททางธุรกิจได้ถูกพลิกโฉมอย่างสิ้นเชิงด้วยวิกฤตการณ์ทางประชากรศาสตร์ การหลอมรวมของเทคโนโลยีปัญญาประดิษฐ์ (AI) การปรับเปลี่ยนนโยบายการศึกษาของภาครัฐ และพฤติกรรมผู้บริโภคที่เปลี่ยนไป รายงานฉบับนี้วิเคราะห์เจาะลึกภาพรวมของตลาดระดับประเทศ โครงสร้างการแข่งขัน พฤติกรรมผู้บริโภค ปัจจัยมหภาค และแนวโน้มในอนาคต เพื่อเป็นกรอบวิสัยทัศน์เชิงกลยุทธ์สำหรับผู้ประกอบการและนักลงทุน
ภาพรวมและโครงสร้างตลาด (Market Landscape)
อุตสาหกรรมการศึกษาทางเลือกในประเทศไทยมีพลวัตที่ซับซ้อน โดยแบ่งแยกออกเป็น “ธุรกิจกวดวิชาแบบดั้งเดิม (Traditional Tutoring)” ที่เน้นการเรียนการสอนผ่านสาขา และ “เทคโนโลยีการศึกษา (EdTech)” ซึ่งปัจจุบันทั้งสองส่วนนี้กำลังเกิดการหลอมรวมกัน (Convergence) อย่างมีนัยสำคัญ
จากข้อมูลเชิงสถิติในอดีต ตลาดธุรกิจกวดวิชาแบบดั้งเดิมมีมูลค่าประเมินอยู่ที่ประมาณ 7,000 ถึง 8,200 ล้านบาทต่อปี1 อย่างไรก็ตาม เมื่อพิจารณาถึงการขยายตัวของเทคโนโลยีและการนำเข้าแพลตฟอร์มการเรียนรู้ออนไลน์ ขนาดของตลาดที่แท้จริงได้ขยายขอบเขตไปสู่ตลาด EdTech ระดับชาติ ซึ่งครอบคลุมทั้งกลุ่ม K-12, การศึกษาระดับอุดมศึกษา และการเรียนรู้ตลอดชีวิต (Lifelong Learning) ตลาด EdTech ในประเทศไทยมีมูลค่าประเมินในปี 2568 อยู่ที่ 1,756.7 ล้านเหรียญสหรัฐ (หรือประมาณ 60,000 ล้านบาท) และคาดการณ์ว่าจะเติบโตไปแตะระดับ 4,889.6 ล้านเหรียญสหรัฐภายในปี 2577 ด้วยอัตราการเติบโตเฉลี่ยสะสมต่อปี (CAGR) ที่ระดับ 11.44%5
ในส่วนของโรงเรียนกวดวิชาในระบบซึ่งจดทะเบียนกับสำนักงานคณะกรรมการส่งเสริมการศึกษาเอกชน (สช.) ศูนย์วิจัยกสิกรไทยคาดการณ์ว่าในปี 2568 รายได้ของธุรกิจโรงเรียนกวดวิชาจะขยายตัวเพิ่มขึ้น 9.2% แตะระดับ 3.3 พันล้านบาท6 การเติบโตนี้สะท้อนให้เห็นถึงความยืดหยุ่นของอุตสาหกรรม แม้ว่าสถิติจำนวนนักเรียนไทยในภาพรวมจะหดตัวลงอย่างต่อเนื่องตามสถิติการเกิด โดยนักเรียนในหลักสูตรรัฐบาลและเอกชนมีแนวโน้มลดลง 1.1% และ 1.2% ตามลำดับ6
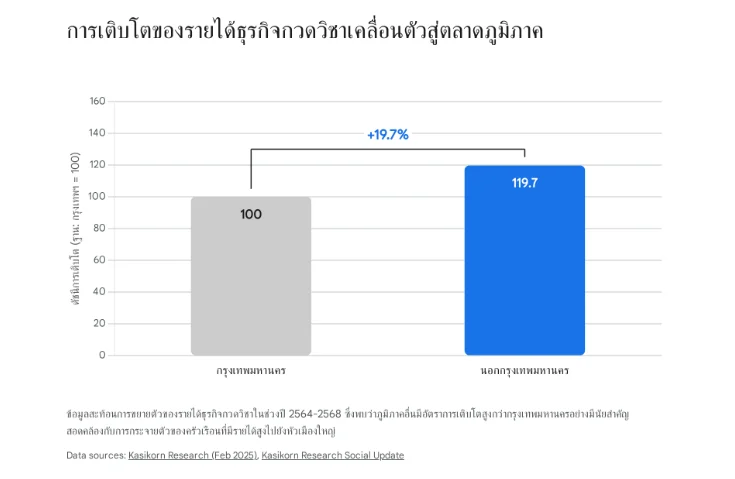
ปัจจัยขับเคลื่อนที่ทำให้ธุรกิจกวดวิชายังคงรักษาการเติบโตเชิงรายได้ท่ามกลางวิกฤตจำนวนประชากรที่ลดลง ประกอบด้วยกลไกสำคัญ 3 ประการ ประการแรกคือการกระจายตัวสู่ภูมิภาค (Regional Expansion) ข้อมูลชี้ชัดว่าในช่วงปี 2564-2568 พื้นที่นอกกรุงเทพมหานครมีอัตราการเติบโตของรายได้สูงกว่าในพื้นที่กรุงเทพฯ ถึง 19.7%6 ภาคกลางและภาคตะวันออกกลายเป็นตลาดที่มีศักยภาพสูง (Emerging Markets) โดยในปี 2567 ภูมิภาคดังกล่าวมีสัดส่วนโรงเรียนกวดวิชาที่จัดตั้งใหม่มากที่สุดถึง 37% ของทั้งประเทศ ซึ่งสอดคล้องกับการขยายตัวของครัวเรือนที่มีรายได้เฉลี่ยสูงกว่า 100,000 บาทต่อเดือนในพื้นที่นอกเมืองหลวง7
ประการที่สองคือการเปลี่ยนผ่านสู่ดิจิทัล (Digital Transformation) ความต้องการในการยกระดับทักษะและความพร้อมของโครงสร้างพื้นฐานด้านอินเทอร์เน็ตผลักดันให้ตลาดขยายตัวอย่างรวดเร็ว โซลูชันด้านซอฟต์แวร์ ฮาร์ดแวร์ และเนื้อหาออนไลน์ได้รับความนิยมสูงขึ้น5 การบูรณาการปัญญาประดิษฐ์ (AI 2.0) เข้ามาช่วยเป็นติวเตอร์ส่วนตัวที่สามารถปรับระดับความยากง่ายของเนื้อหาตามความเข้าใจของผู้เรียน (Hyper-Personalized AI) กำลังกลายเป็นมาตรฐานใหม่ที่ผู้บริโภคคาดหวัง8
ประการสุดท้ายคือความเหลื่อมล้ำทางคุณภาพการศึกษาในระบบ ตราบใดที่โรงเรียนตามระบบปกติยังไม่สามารถตอบสนองความคาดหวังได้ ผู้ปกครองและนักเรียนจึงต้องแสวงหาบริการกวดวิชาเพื่อใช้เป็นเครื่องมือประกันความเสี่ยง (Risk Hedging) ทางการศึกษา10 สถิติพบว่าหากนักเรียนเผชิญปัญหาครูผู้สอนไม่มีความรู้เพียงพอ โอกาสที่นักเรียนจะยอมจ่ายค่าเรียนพิเศษเพิ่มขึ้นจะสูงถึง 28.7%12 ซึ่งสะท้อนว่าธุรกิจนี้ทำหน้าที่เติมเต็มช่องโหว่ที่รัฐบาลยังไม่สามารถแก้ไขได้
การแข่งขันระดับประเทศ (Competitive Analysis)
โครงสร้างการแข่งขันในอุตสาหกรรมกวดวิชาของไทยมีลักษณะเป็นตลาดผู้ขายน้อยรายที่ทรงอิทธิพลในระดับบน (Oligopoly at the top) ซึ่งควบคุมส่วนแบ่งรายได้มหาศาล ควบคู่ไปกับตลาดที่มีผู้เล่นรายย่อยกระจัดกระจายจำนวนมากในระดับล่างและระดับภูมิภาค (Fragmented at the bottom) กลุ่มผู้เล่นสามารถจำแนกออกเป็น 4 กลุ่มหลักเชิงกลยุทธ์ ดังตารางต่อไปนี้
| กลุ่มผู้เล่นเชิงกลยุทธ์ (Strategic Group) | ลักษณะรูปแบบธุรกิจและกลุ่มเป้าหมาย | ตัวอย่างผู้เล่นหลักในตลาด (Key Players) | สถานะทางการเงินและโมเดลการหารายได้ |
|---|---|---|---|
| 1. The Legacy Giants (สถาบันระดับชาติแบบดั้งเดิม) | ครอบคลุมวิชาหลักเพื่อการสอบเข้ามหาวิทยาลัย มีสาขาแฟรนไชส์ทั่วประเทศและแพลตฟอร์มการเรียนผ่านคอมพิวเตอร์ | We by The Brain, OnDemand, Enconcept, เคมี อ.อุ๊ | รายได้เฉลี่ยหลายร้อยล้านบาทต่อปี (เช่น OnDemand มีรายได้ 711 ล้านบาท ในปี 256413) สร้างรายได้เฉลี่ย 9-13 ล้านบาทต่อสาขา14 |
| 2. Global Franchise & Skill Builders (เครือข่ายระดับโลก) | เน้นสร้างทักษะพื้นฐานระยะยาว (คณิตศาสตร์และภาษา) ไม่เน้นการติวสอบระยะสั้น ขยายตัวด้วยระบบแฟรนไชส์ที่เข้มงวด | Kumon (Thailand) | เป็นองค์กรขนาดใหญ่ที่มีรายได้สูงกว่า 500 ล้านบาท15 มีจุดเด่นด้านความภักดีต่อแบรนด์สูงและการเก็บค่าสิทธิ (Royalty Fee) ต่อเนื่อง16 |
| 3. Premium Niche & Inter-Curriculum (สถาบันเฉพาะทางระดับพรีเมียม) | เจาะตลาดนักเรียนนานาชาติ และผู้ที่ต้องการสอบมาตรฐานสากล เช่น SAT, IELTS, IGCSE, BMAT | The Planner Education, ChulaTutor, The Advisor Academy, INTSIGHT | ตลาดอัตรากำไรสูง (High-Margin) ค่าเล่าเรียนสูงถึง 1,200 – 1,400 บาทต่อชั่วโมง หรือ 120,000 – 140,000 บาทต่อคอร์ส 100 ชั่วโมง ลูกค้าไม่อ่อนไหวต่อราคา17 |
| 4. EdTech Platforms (แพลตฟอร์มเทคโนโลยีการศึกษา) | ให้บริการโครงสร้างพื้นฐาน คอร์สเรียนออนไลน์แบบเหมาจ่าย (Buffet) และระบบวิเคราะห์ข้อมูล | OpenDurian, Learn Corporation, School Bright | เน้นการขยายฐานผู้ใช้งาน (Scalability) ด้วยต้นทุนส่วนเพิ่ม (Marginal Cost) ที่ต่ำ เจาะกลุ่มเป้าหมายตั้งแต่การสอบ TCAS ไปจนถึงทักษะคนทำงาน9 |
แม้ตลาดในระดับชาติจะมีการแข่งขันที่ดุเดือด แต่จากการวิเคราะห์เชิงลึกพบว่ายังมีช่องว่างทางการตลาด (Market Gap) ที่ผู้เล่นหลักยังไม่สามารถผูกขาดได้อย่างสมบูรณ์ ช่องว่างแรกคือการพัฒนา “Hyper-Personalized AI Tutors” สำหรับกลุ่มผู้มีรายได้น้อย ปัจจุบันเทคโนโลยี AI ส่วนใหญ่ถูกบรรจุอยู่ในแพลตฟอร์มพรีเมียม แต่ยังมีโอกาสมหาศาลในการสร้างแอปพลิเคชันรูปแบบบอกรับสมาชิก (Subscription) ในราคาที่เข้าถึงได้ เพื่อให้เด็กในต่างจังหวัดสามารถใช้งานระบบวิเคราะห์จุดอ่อนแบบเรียลไทม์ได้8 ช่องว่างที่สองคือ “การกวดวิชาเพื่อทักษะเฉพาะทางสายอาชีพ (Micro-credentials)” ในยุคที่ค่านิยมการเรียนต่อระดับอุดมศึกษาเริ่มเปลี่ยนไป โดยมีเยาวชนไทยกลุ่ม Gen Z ถึง 16% และ Gen Y 17% ที่ระบุว่าตัดสินใจไม่เรียนต่อระดับอุดมศึกษา21 การปรับตัวเป็นสถาบันกวดวิชาที่สามารถมอบใบรับรองทักษะวิชาชีพที่เชื่อมโยงกับตลาดแรงงานโดยตรงจึงเป็นโอกาสใหม่ที่ยังไม่มีผู้นำตลาดชัดเจน ช่องว่างสุดท้ายคือการผนวก “บริการดูแลสุขภาพจิต (Wellbeing Tech)” เข้ากับการศึกษา เนื่องจากเยาวชน 1 ใน 3 กำลังเผชิญกับปัญหาความเครียดและจิตเวช การสร้างหลักสูตรกวดวิชาที่เน้นความปลอดภัยทางอารมณ์ (Safe Mental Health) จะตอบโจทย์กระแสผู้บริโภคที่ต้องการปกป้องสุขภาพจิตของบุตรหลานได้อย่างแม่นยำ10
พฤติกรรมผู้บริโภคชาวไทย (Thai Consumer Insights)
พฤติกรรมของนักเรียนและผู้ปกครองชาวไทยในการบริโภคบริการกวดวิชาสะท้อนให้เห็นถึงความพยายามดิ้นรนในระบบโครงสร้างสังคมที่มีความเหลื่อมล้ำสูง ข้อมูลจากการสำรวจเยาวชนไทยจำนวนกว่า 12,999 คน เปิดเผยว่าประมาณ 35.1% ของนักเรียนอายุ 15-18 ปี มีการเรียนพิเศษนอกห้องเรียน12 ข้อมูลที่น่าประหลาดใจคือ สัดส่วนของผู้ที่เรียนพิเศษในพื้นที่ “นอกเมือง” (35.6%) กลับสูงกว่าพื้นที่กรุงเทพมหานครและปริมณฑล (19.5%)12 ตัวเลขนี้หักล้างความเชื่อดั้งเดิมที่ว่าการกวดวิชาเป็นเรื่องเฉพาะของเด็กในเมืองหลวง และพิสูจน์ให้เห็นว่านักเรียนในพื้นที่ชนบทต้องพึ่งพาสถาบันกวดวิชาเป็นช่องทางหลักในการชดเชยโอกาสทางการศึกษาที่ขาดหายไปในระบบโรงเรียนปกติ
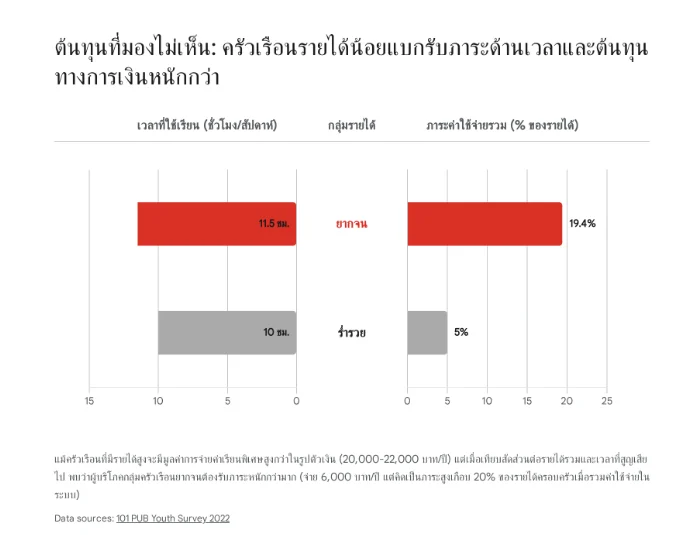
การวิเคราะห์เจาะลึกถึงภาระค่าใช้จ่ายแสดงให้เห็นถึงความเสียสละอย่างมหาศาลของผู้บริโภคระดับฐานราก เด็กในครัวเรือนยากจนใช้เวลาเรียนพิเศษโดยเฉลี่ย 11-12 ชั่วโมงต่อสัปดาห์ ซึ่งสูงกว่าเด็กในครอบครัวร่ำรวย ในขณะที่ค่าใช้จ่ายด้านการศึกษาและกวดวิชารวมกันนั้นกินสัดส่วนสูงถึง 19.4% ของรายได้ครอบครัวที่ยากจน เมื่อเทียบกับกลุ่มครอบครัวร่ำรวยที่รับภาระเพียง 5.0%12 ผู้บริโภคชาวไทยไม่ได้มองการกวดวิชาเป็นเพียงการซื้อความรู้ แต่เป็นการซื้อ “ทางลัด” และ “ความน่าจะเป็น” ในการยกระดับสถานะทางสังคม ปัจจัยที่มีผลต่อการตัดสินใจซื้อมากที่สุดคือเป้าหมายการเข้าสู่มหาวิทยาลัยชั้นนำ ซึ่งเพิ่มความน่าจะเป็นในการเรียนพิเศษขึ้นถึง 37.4%12 นอกจากนี้ ความล้มเหลวเชิงระบบ (Systemic Failure) ภายในโรงเรียนยังเป็นตัวเร่งการบริโภคที่สำคัญ หากนักเรียนต้องเผชิญกับสิ่งแวดล้อมที่ไม่เหมาะสมในการเรียนรู้ หรือพบครูที่บังคับให้ทำตามโดยไม่มีเหตุผล ความน่าจะเป็นในการเรียนพิเศษจะเพิ่มขึ้น 28.0% และ 18.6% ตามลำดับ12 โรงเรียนกวดวิชาจึงทำหน้าที่เป็นพื้นที่ปลอดภัย (Safe Zone) ทางวิชาการสำหรับเด็กไทย
อย่างไรก็ตาม พฤติกรรมผู้บริโภคในยุคปัจจุบันถูกขับเคลื่อนด้วยความเจ็บปวด (Pain Points) หลายมิติที่สถาบันกวดวิชาต้องเร่งแก้ไข ในด้านกระบวนการ (Process Pain Points) ผู้เรียนรู้สึกเบื่อหน่ายกับกระบวนการเรียนที่ยืดยื้อและกินเวลานาน ทำให้มีความต้องการโซลูชันแบบ Micro-learning ที่สั้นและตรงจุด8 ในด้านการเงิน (Financial Pain Points) ท่ามกลางเศรษฐกิจที่ฝืดเคือง ผู้บริโภคใช้แนวคิด “Save Money” ที่ไม่ใช่เพียงการหาของถูก แต่เป็นการคาดหวังความคุ้มค่า (ROI) สูงสุด22 แบรนด์ที่สามารถรับประกันผลลัพธ์ที่เป็นรูปธรรม เช่น การันตีคะแนน IELTS 7.0 ขึ้นไป จะมีความได้เปรียบในการตัดสินใจซื้อ17 ส่วนในด้านอารมณ์ความรู้สึก (Emotional Pain Points) นักเรียนต้องเผชิญกับความกดดันทางจิตใจและภาวะกลัวการตกกระแส (FOMO) ที่กระตุ้นให้ต้องสมัครคอร์สเรียนตามเพื่อนเพราะเกรงว่าจะพลาดเนื้อหาสำคัญ23 ความเครียดสะสมนี้นำไปสู่ปัญหาสุขภาพจิต ซึ่งเป็นข้อควรระวังสำคัญสำหรับการออกแบบบริการในอนาคต10
ปัจจัยมหภาค (Macro Environment)
บริบทระดับมหภาคคือโครงสร้างที่กำหนดทิศทางความเป็นไปของอุตสาหกรรมกวดวิชา โดยสามารถวิเคราะห์ผ่าน 4 มิติหลักที่ส่งผลกระทบอย่างรุนแรงต่อสมการทางธุรกิจในปัจจุบัน
มิติแรกและถือเป็นภัยคุกคามเชิงโครงสร้างที่ร้ายแรงที่สุดคือ วิกฤตการณ์ทางประชากรศาสตร์ (Demographic Crisis) ปี 2568 ได้ถูกบันทึกว่าเป็นจุดต่ำสุดในประวัติศาสตร์รอบ 75 ปีของประเทศไทย โดยมีจำนวนเด็กเกิดใหม่เพียง 416,574 คน ในขณะที่จำนวนผู้เสียชีวิตพุ่งสูงถึง 559,684 คน ส่งผลให้อัตราการเจริญพันธุ์รวม (TFR) ของประเทศร่วงลงแตะระดับ 1.0 ซึ่งต่ำกว่าระดับทดแทนประชากรที่ 2.1 อย่างมีนัยสำคัญ และต่ำกว่าหลายประเทศในภูมิภาคเอเชีย26 ปรากฏการณ์ Pipeline Effect นี้หมายความว่าฐานลูกค้าหลัก (Total Addressable Market) ของธุรกิจกวดวิชาจะหดตัวลงอย่างหลีกเลี่ยงไม่ได้ในทศวรรษหน้า สถาบันกวดวิชาที่ยังคงพึ่งพาปริมาณนักเรียนจำนวนมากเพื่อถัวเฉลี่ยต้นทุนคงที่ (Fixed-cost Trap) เช่น ค่าเช่าพื้นที่สาขาขนาดใหญ่ในห้างสรรพสินค้า จะเผชิญกับสภาวะขาดทุนเชิงโครงสร้างอย่างรุนแรง29
มิติที่สองคือ นโยบายของรัฐบาลและการปรับเปลี่ยนระบบการคัดเลือกเข้าอุดมศึกษา กระทรวงศึกษาธิการเดินหน้านโยบาย “เรียนดี มีความสุข” โดยพยายามลดภาระทั้งครูและนักเรียน รวมถึงส่งเสริมการเรียนรู้แพลตฟอร์ม “Anywhere Anytime” เพื่อลดความเหลื่อมล้ำ30 แต่สิ่งที่สร้างแรงกระเพื่อมโดยตรงต่อกระแสเงินสดของสถาบันกวดวิชาคือ การประกาศเปลี่ยนกฎเกณฑ์ TCAS70 โดยที่ประชุมอธิการบดีแห่งประเทศไทย (ทปอ.)33 การปรับเปลี่ยนที่สำคัญประกอบด้วย การยกเลิกการสอบด้วยระบบคอมพิวเตอร์ (CBT) และกลับมาใช้ข้อสอบรูปแบบกระดาษทั้งหมดสำหรับ TGAT/TPAT และ A-Level เพื่อลดความเหลื่อมล้ำทางด้านฮาร์ดแวร์33 พร้อมทั้งมีนโยบายสนับสนุนค่าสอบฟรีซึ่งช่วยแบ่งเบาภาระค่าใช้จ่ายของนักเรียน33 นอกจากนี้ ทปอ. ยังได้ร่นระยะเวลาการเปิดระบบ TCASFolio สำหรับรอบ Portfolio ให้เร็วขึ้นเป็นช่วงเดือนกรกฎาคม-สิงหาคม33 นโยบายเหล่านี้บีบให้สถาบันกวดวิชาต้องปรับวงจรผลิตภัณฑ์ (Product Life Cycle) ใหม่ทั้งหมด โดยต้องเร่งทำยอดขาย “คอร์สสร้างพอร์ตโฟลิโอ” และ “คอร์สติวเร่งรัด” ให้จบภายในไตรมาสที่ 3 ของปี แทนการลากยาวไปจนถึงการสอบ A-Level ในเดือนมีนาคม
มิติที่สามเกี่ยวข้องกับบริบททางกฎหมายและภาษี โรงเรียนกวดวิชาอยู่ภายใต้การกำกับดูแลของพระราชบัญญัติโรงเรียนเอกชน พ.ศ. 2550 การขออนุญาตจัดตั้งหรือปรับเปลี่ยนหลักสูตรมีขั้นตอนที่เข้มงวด โดยเฉพาะการกำหนดพื้นที่ขั้นต่ำ 1 ตารางเมตรต่อนักเรียน 1 คน รวมถึงคุณสมบัติของผู้บริหารและผู้สอน36 กฎระเบียบเหล่านี้ลดทอนความคล่องตัว (Agility) ของผู้ประกอบการในการปรับตัว นอกจากนี้ มติคณะรัฐมนตรีในปี 2558 ได้นำไปสู่การจัดเก็บภาษีเงินได้นิติบุคคลจากโรงเรียนกวดวิชา จากที่เคยได้รับสิทธิยกเว้น39 การเปลี่ยนแปลงด้านภาษีนี้ได้เพิ่มภาระต้นทุนดำเนินงานโดยตรง และเป็นตัวเร่งให้ผู้เล่นรายเล็กที่สายป่านไม่ยาวพอต้องล้มหายตายจากหรือถูกควบรวมกิจการ
มิติสุดท้ายคือการเปลี่ยนแปลงทางเทคโนโลยี (Technological Environment) ภาครัฐและเอกชนได้เริ่มผลักดันโครงการ “พื้นที่นวัตกรรมการศึกษา (Education Sandbox)” เพื่อเปิดทางให้เกิดการทดลองหลักสูตรใหม่ร่วมกับสถาบันวิจัยด้าน AI43 การมาถึงของเทคโนโลยี Cloud Computing และการวิเคราะห์ข้อมูลขนาดใหญ่ (Data Analytics) ทำให้ระบบหลังบ้านของโรงเรียนกวดวิชาสามารถเชื่อมต่อกับผู้ปกครองได้แบบไร้รอยต่อ9 ในขณะที่เทคโนโลยีความจริงผสม (XR/MR) สำหรับการจำลองโลกเสมือน (Phygital Learning) กำลังเปลี่ยนนิยามของการเรียนรู้ในสาขาวิทยาศาสตร์และวิศวกรรมให้หลุดกรอบไปจากห้องเรียนแบบเดิม8
แนวโน้มและความเสี่ยงในอนาคต (Future Outlook & Threats)
ทิศทางของอุตสาหกรรมกวดวิชาในอีก 3-5 ปีข้างหน้า จะก้าวพ้นจากการเป็นธุรกิจที่ทำกำไรจากการเปิดคลาสเรียนรวมขนาดใหญ่ ไปสู่การให้บริการในรูปแบบ “การศึกษาในฐานะบริการ (Education as a Service – EaaS)” ที่เน้นความเฉพาะบุคคลและการบูรณาการทางเทคโนโลยี
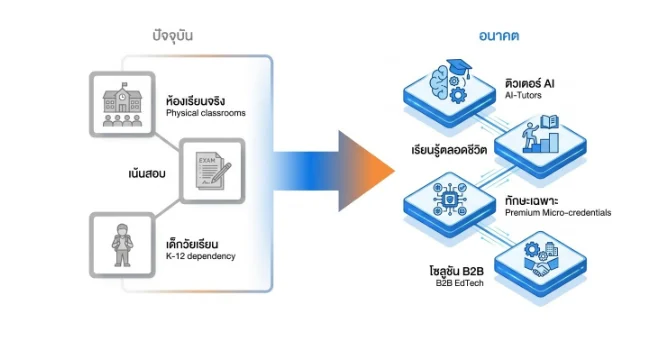
ผู้ประกอบการที่เตรียมความพร้อมจะพบกับโอกาสใหม่ๆ (Emerging Opportunities) หลายประการ โอกาสแรกคือการขยายขอบเขตธุรกิจสู่รูปแบบ B2B (Business-to-Business) และ B2G (Business-to-Government) ในขณะที่โรงเรียนภาครัฐเผชิญปัญหาการขาดแคลนครู สถาบันกวดวิชาที่มีโครงสร้างพื้นฐานด้าน EdTech แข็งแกร่งสามารถผันตัวเป็นผู้จัดหาซอฟต์แวร์ เนื้อหา และระบบจำลองการสอบให้แก่หน่วยงานภาครัฐ เพื่อสนับสนุนนโยบาย 1 อำเภอ 1 โรงเรียนคุณภาพ31 โอกาสที่สองอยู่ที่ตลาดเฉพาะกลุ่มที่มีอัตรากำไรสูง (Premium International Curricula) ผู้ปกครองที่มีความมั่งคั่งยังคงพร้อมทุ่มเททรัพยากรเพื่อปูทางให้บุตรหลานเข้าสู่มหาวิทยาลัยชั้นนำระดับโลก คอร์สกวดวิชาเตรียมสอบอย่าง SAT, IELTS, IGCSE และ BMAT จึงเติบโตสวนกระแสเศรษฐกิจ โดยผู้ประกอบการสามารถกำหนดราคาแบบพรีเมียมได้อย่างมั่นคง17 โอกาสที่สามคือการเจาะตลาดการศึกษาตลอดชีวิต (Lifelong Learning) การลดลงของประชากรวัยเรียนทำให้สถาบันต่างๆ ต้องแสวงหารายได้จากกลุ่มวัยทำงานและนักศึกษาจบใหม่ ที่ต้องการยกระดับทักษะ (Reskill/Upskill) เช่น ทักษะปัญญาประดิษฐ์หรือวิทยาศาสตร์ข้อมูล พร้อมมอบใบรับรองทางดิจิทัลแบบ Micro-credentials ที่สามารถนำไปใช้ยื่นกับนายจ้างได้ทันที8
ในทางกลับกัน ความเสี่ยงที่ผู้ประกอบการต้องระมัดระวัง (Key Threats) ก็มีความรุนแรงไม่แพ้กัน ความท้าทายอันดับแรกคือ ภัยคุกคามจากการป่วนตลาดของปัญญาประดิษฐ์ (AI Disruption) หากระบบ AI ระดับโลกสามารถทำหน้าที่วิเคราะห์ไวยากรณ์ อธิบายโจทย์คณิตศาสตร์ หรือตรวจข้อสอบได้อย่างแม่นยำด้วยต้นทุนส่วนเพิ่มที่แทบจะเป็นศูนย์ (Zero Marginal Cost) สถาบันกวดวิชาขนาดกลางและขนาดเล็กที่พึ่งพาการสอนเนื้อหาพื้นฐานเพียงอย่างเดียวจะสูญเสียความสามารถในการแข่งขันไปอย่างสิ้นเชิง8 ความท้าทายประการที่สองคือ ภาระต้นทุนคงที่ (Fixed-Cost Trap) ธุรกิจที่ยังยึดติดกับการขยายสาขาทางกายภาพและการเช่าพื้นที่ขนาดใหญ่จะเผชิญกับวิกฤตกระแสเงินสดรุนแรงเมื่อห้องเรียนว่างเปล่าลงเรื่อยๆ จากสถิติเด็กเกิดน้อย29 และประการสุดท้ายคือ ความไม่แน่นอนของนโยบายการศึกษา มหาวิทยาลัยมีแนวโน้มให้ความสำคัญกับการประเมินจากแฟ้มผลงาน (Portfolio) และการสอบสัมภาษณ์มากขึ้น ซึ่งส่งผลให้คอร์สเรียนแบบ “ตะลุยโจทย์” ที่เคยเป็นแหล่งรายได้หลักของสถาบันกวดวิชาเสื่อมความนิยมลงอย่างรวดเร็ว34
บทสรุปเชิงวิเคราะห์
อุตสาหกรรมกวดวิชาและเทคโนโลยีการศึกษาในประเทศไทยไม่ได้กำลังจะล่มสลาย แต่กำลังเข้าสู่ยุคแห่ง “การคัดสรรตามธรรมชาติ (Market Shakeout)” อย่างแท้จริง บริบทที่สะท้อนว่านักเรียนไทย 1 ใน 3 ยังคงต้องพึ่งพาสถาบันกวดวิชานอกเวลาเรียน เป็นเครื่องยืนยันว่าช่องว่างของความเหลื่อมล้ำทางคุณภาพการศึกษาในระบบยังคงเป็นเสมือนแหล่งพลังงานหล่อเลี้ยงอุตสาหกรรมนี้ให้คงอยู่ต่อไป10
ท้ายที่สุด ผู้ประกอบการที่จะอยู่รอดและเป็นผู้นำตลาดในทศวรรษหน้า จะไม่ใช่สถาบันที่มีเพียงเนื้อหาวิชาการที่เข้มข้นที่สุด แต่จะเป็นองค์กรเทคโนโลยีการศึกษา (EdTech) ที่สามารถบริหารจัดการข้อมูลขนาดใหญ่ (Data-driven) ผสาน AI เข้ากับการเรียนรู้ระดับบุคคลได้อย่างแนบเนียน และสามารถปรับตัวตอบสนองต่อพลวัตของนโยบายการศึกษาของรัฐได้อย่างรวดเร็วเหนือคู่แข่ง ท่ามกลางกระแสคลื่นแห่งวิกฤตประชากรศาสตร์ที่กำลังก่อตัวขึ้น องค์กรเหล่านี้ต้องเปลี่ยนสถานภาพจากการเป็นเพียง “ตัวช่วยในการสอบ” สู่การเป็น “พันธมิตรเชิงกลยุทธ์” ที่เตรียมความพร้อมให้ผู้เรียนสามารถก้าวเข้าสู่โลกแห่งการทำงานในอนาคตได้อย่างสมบูรณ์.
ผลงานที่อ้างอิง
1. ศูนย์วิจัยไทยพาณิชย์ชี้ แนวโน้มธุรกิจกวดวิชายังโตไม่หยุด ปัจจุบันทั้งระบบ
2. จักรวาลการศึกษาในวันที่เด็กเกิดน้อยลง ใครจะอยู่ ใครจะไป?
3. คิดว่ามูลค่าตลาดของติวเตอร์กวดวิชาเนี่ยอยู่ที่ประมาณเท่าไรครับ หมื่นล้านได้
4. “ออนดีมานด์” ขยายคอร์ส รับตลาดกวดวิชาบูม 8.2 พันล้าน – ผู้จัดการออนไลน์
5. Thailand EdTech Market Size, Share, Trends, Forecast 2034
6. แนวโน้มธุรกิจโรงเรียนนานาชาติ (update) – Settrade
7. โรงเรียนนานาชาติในไทย ยังคงเติบโตขยายตัวสู่นอกกรุงเทพฯ โรงเรียนกวด
8. 📚 EdTech Update ขอเสนอ สรุป 5 เทรนด์ Educational Technology ในปี
9. ทิศทางและแนวโน้ม EdTech ในไทย 2026 พร้อมยกระดับสถานศึกษากับ
10. ‘โรงเรียนกวดวิชา’ เงาสะท้อนความเหลื่อมล้ำและล้มเหลวของการศึกษาไทย
11. ถ้าการศึกษาไทยดี ทำไมต้องเรียนพิเศษ: เมื่อความเหลื่อมล้ำจู่โจมการศึกษา
12. เปิดสถิติเรียนพิเศษนักเรียนไทย: เมื่อโรงเรียนไม่อาจพาเด็กไปถึงฝั่ง – 101 PUB
13. ส่องรายได้-กำไร “โรงเรียนกวดวิชา” รับปิดเทอม – ฐานเศรษฐกิจ
14. กรณีศึกษา โมเดลธุรกิจ กวดวิชา – ลงทุนแมน
15. บริษัท คุมอง (ไทยแลนด์) จำกัด – Creden Data
16. แฟรนไชส์ คุมอง | KUMON franchise – ThaiFranchiseCenter.com
17. IELTS – insight | intelligence | international excellence
19. เรียนออนไลน์สอนเข้าใจกว่าในโรงเรียน – OpenDurian
20. ผู้นำ EdTech ออกแบบ นวัตกรรมการศึกษา ที่เหมาะกับทุกช่วงวัย
21. จากวิกฤตเด็กเกิดต่ำ สู่นักเรียนน้อยลง🏫 พ่อแม่มีฐานะส่งลูกเรียนอินเตอร์ ดัน ร
22. เข้าใจพฤติกรรมผู้บริโภค ‘3 เซฟ’ ช่วย ‘เซฟธุรกิจ’ ปิด Pain Point แม้เผชิญ
23. การตลาด 101: หา Pain Point ของลูกค้าให้เจอ แล้วการตลาดจะเริ่มต้น
24. 10 Pain Point ที่ต้องเข้าใจก่อนพัฒนาการทำงานหรือนวัตกรรม
25. การส่งเสริมแรงจูงใจใฝ่สัมฤทธิ์ทางการเรียน โดยใช้การเรียนรู้แบบผสมผสาน
26. ไทยวิกฤต “เด็กเกิดน้อย” จะส่งผลอะไรบ้างกับอนาคตของประเทศ! | คมชัดลึก
27. ปี 2567 คนไทยมีลูกไม่ถึง 5 แสนคน หวั่นวิกฤตเด็กเกิดน้อย กระทบแรงงานใน
28. วิกฤตเกิดน้อยด้อยคุณภาพ เมื่อไทยเด็กเกิดใหม่ต่ำสุดในรอบ 75 ปี
29. เมื่อห้องเรียนว่างเปล่า: วิเคราะห์วิกฤตเด็กเกิดน้อยที่กำลังเขย่ารากฐาน
30. ประกาศกระทรวงศึกษาธิการ เรื่อง นโยบายการศึกษาของกระทรวงศึกษาธิการ
31. นโยบาย”เรียนดี มีความสุข” – PSDG-WEB
32. ประกาศกระทรวงศึกษาธิการ เรื่อง นโยบายการศึกษาของกระทรวงศึกษาธิการ
33. สรุปครบ! TCAS70 ปรับอะไรบ้าง? รวม 5 ความเปลี่ยนแปลงสำคัญที่ DEK70
34. TCAS70 มีอะไรเปลี่ยนบ้าง ? สรุปครบในที่เดียว Dek70 อ่านด่วน
35. สรุป 10 ประเด็นแถลงข่าวรับสมัคร TCAS70 ปรับวันสอบ TGAT/TPAT, ปรับ
36. พระราชบัญญัติ โรงเรียนเอกชน พ.ศ. ๒๕๕๐ แก้ไขเพิ
37. ขั้นตอนการขอจัดตั้งโรงเรียนนอกระบบ – สำนักงานศึกษาธิการจังหวัดพิษณุโลก
38. การขอรับใบอนุญาตให้จัดตั้งโรงเรียนในระบบ | สช.
39. บุคคลธรรมดาเปิดโรงเรียนกวดวิชาต้องเสียภาษีอะไรบ้าง ? – TLD Account
40. มติ ครม. เก็บภาษีโรงเรียนกวดวิชา คลังคาดเก็บได้ 1,200 ล้านต่อปี
41. 0702/639 | กรมสรรพากร – The Revenue Department (rd.go.th)
42. ปัญหาทางกฎหมายเกี่ยวกับการบังคับใช้กฎหมายภาษีเงินได้โรงเรียนกวดวิชา
43. เปิดแล้ววันนี้! AI SANDBOX หลักสูตร AI ร่วมหลักสูตรแรกของไทย กับความ
44. พื้นที่นวัตกรรมการศึกษา Education Sandbox – BKK-WEB
45. Education Sandbox: พื้นที่นวัตกรรมการศึกษา เรียนรู้-ค้นหา อนาคตให้ตัวเอง
46. ติว IGCSE ที่ไหนดี พร้อมแนวข้อสอบโดยทีมครูอินเตอร์