สารบัญเนื้อหา
- 1. Market Landscape (ภาพรวมและโครงสร้างตลาด)
- 1.1 สถานการณ์ปัจจุบันและการประเมินขนาดของตลาด (Current Market Valuation)
- 1.2 ปัจจัยขับเคลื่อนอุตสาหกรรม (Key Macro Drivers)
- 2. Competitive Analysis (การแข่งขันระดับประเทศ)
- 2.1 รูปแบบการแข่งขันและโครงสร้างขั้วอำนาจ (Competitive Format)
- 2.2 ช่องว่างทางการตลาด (Market Gap)
- 3. Thai Consumer Insights (พฤติกรรมผู้บริโภคชาวไทย)
- 3.1 ลักษณะประชากรศาสตร์และพฤติกรรมการบริโภคเชิงจิตวิทยา
- 3.2 ปรากฏการณ์ Shoppertainment และพฤติกรรมการซื้อออนไลน์
- 3.3 วัฒนธรรมด้านภาพลักษณ์และการบริโภคสุนทรียภาพ (Visual Culture & Caketing)
- 3.4 การตื่นตัวด้านสุขภาพ (Health-Conscious Evolution)
- 3.5 Pain Points ของผู้บริโภค
- 4. Macro Environment (ปัจจัยมหภาค)
- 4.1 นโยบายของรัฐบาลและบริบททางกฎหมาย (Regulatory & Legal Context)
- 4.2 บริบททางเศรษฐกิจและโครงสร้างต้นทุนการผลิต (Economic Context & Cost Structure)
- 4.3 เทคโนโลยีและโครงสร้างพื้นฐาน (Technological Context)
- 5. Future Outlook & Threats (แนวโน้มและความเสี่ยง)
- 5.1 โอกาสใหม่และทิศทางธุรกิจ (New Opportunities & Future Outlook)
- 5.2 ความเสี่ยงและภัยคุกคามที่ผู้ประกอบการต้องเฝ้าระวัง (Threats & Risks)
- บทสรุปเชิงยุทธศาสตร์ (Strategic Conclusion)
- ผลงานที่อ้างอิง
รายงานวิเคราะห์เชิงลึก: ภูมิทัศน์ โครงสร้าง และยุทธศาสตร์ระดับชาติของอุตสาหกรรมเบเกอรี่ในประเทศไทย
อุตสาหกรรมเบเกอรี่และขนมอบในประเทศไทยถือเป็นหนึ่งในฟันเฟืองสำคัญของภาคธุรกิจอาหารและเครื่องดื่ม (Food and Beverage) ซึ่งมีวิวัฒนาการอย่างต่อเนื่องตลอดหลายทศวรรษที่ผ่านมา จากการเป็นเพียงอาหารว่างหรือขนมขบเคี้ยวที่ได้รับอิทธิพลจากชาติตะวันตก อุตสาหกรรมนี้ได้หยั่งรากลึกลงสู่วัฒนธรรมการบริโภคยุคใหม่และผสานเข้ากับไลฟ์สไตล์ของชาวไทยอย่างแยกไม่ออก รายงานวิเคราะห์เชิงลึกฉบับนี้มุ่งเน้นการประเมินภาพรวมของตลาดระดับประเทศ (Thailand National Overview) อย่างครอบคลุม โดยบูรณาการข้อมูลเชิงปริมาณ สถิติทางเศรษฐศาสตร์ และข้อมูลเชิงคุณภาพเข้าด้วยกัน เพื่อถอดรหัสโครงสร้างตลาด พลวัตการแข่งขัน พฤติกรรมผู้บริโภค ปัจจัยมหภาค และความเสี่ยงที่รออยู่เบื้องหน้า บทวิเคราะห์นี้จะทำหน้าที่เป็นกรอบทิศทางเชิงยุทธศาสตร์เพื่อให้ผู้ประกอบการ นักลงทุน และผู้มีส่วนได้ส่วนเสียในห่วงโซ่อุปทานสามารถนำไปประยุกต์ใช้ประกอบการตัดสินใจทางธุรกิจได้อย่างมีประสิทธิภาพสูงสุด
1. Market Landscape (ภาพรวมและโครงสร้างตลาด)
1.1 สถานการณ์ปัจจุบันและการประเมินขนาดของตลาด (Current Market Valuation)
การประเมินมูลค่าตลาดรวม (Total Addressable Market) ของอุตสาหกรรมเบเกอรี่ในประเทศไทย ณ ปัจจุบัน สะท้อนให้เห็นถึงสภาวะการขยายตัวอย่างแข็งแกร่ง (Robust Expansion) ข้อมูลจากการวิจัยตลาดระบุว่าในปี พ.ศ. 2567 ภาพรวมตลาดเบเกอรี่ไทยมีมูลค่าประมาณ 48,400 ล้านบาท และมีอัตราการเติบโตเฉลี่ยแบบทบต้น (CAGR) อยู่ที่ร้อยละ 7 ต่อปี1 นอกจากนี้ยังมีการคาดการณ์จากแบบจำลองทางเศรษฐศาสตร์ธุรกิจว่า มูลค่าตลาดนี้จะพุ่งสูงถึง 56,943 ล้านบาทภายในปี พ.ศ. 25703 สอดคล้องกับการประเมินของศูนย์วิจัยกสิกรไทยที่คาดการณ์ว่าในปี พ.ศ. 2568 มูลค่าตลาดร้านเครื่องดื่มซึ่งควบรวมร้านเบเกอรี่และไอศกรีมเข้าไปด้วยนั้น จะมีมูลค่ารวมสูงถึง 85,320 ล้านบาท โดยมีอัตราการเติบโตร้อยละ 3.2 เมื่อเทียบกับปีก่อนหน้า4 ขณะเดียวกันยอดขายเฉพาะกลุ่มขนมขบเคี้ยว (รวมถึงบิสกิตและขนมปังกรอบ) ถูกประเมินไว้ที่ 49,550 ถึง 50,400 ล้านบาท6 ซึ่งตัวเลขเหล่านี้ตอกย้ำให้เห็นว่าอุตสาหกรรมนี้มีขนาดใหญ่และมีนัยสำคัญต่อระบบเศรษฐกิจฐานรากและธุรกิจค้าปลีกอย่างมาก
เมื่อพิจารณาชำแหละโครงสร้างย่อยของผลิตภัณฑ์ (Product Segmentation) ตลาดเบเกอรี่ในประเทศไทยสามารถแบ่งออกได้เป็น 3 เซกเมนต์หลัก ซึ่งสะท้อนถึงการกระจายตัวของกำลังซื้อและความต้องการที่แตกต่างกันของผู้บริโภค ดังนี้ กลุ่มที่หนึ่งคือ เบเกอรี่ทั่วไป (Mass Market / General Bakery) ซึ่งครองส่วนแบ่งสูงสุดถึงร้อยละ 65 ของมูลค่าตลาดรวม1 ผลิตภัณฑ์ในกลุ่มนี้เน้นการบริโภคในชีวิตประจำวัน (Daily Consumption) การกำหนดราคาที่เข้าถึงง่าย และอาศัยช่องทางการจัดจำหน่ายที่ครอบคลุม เช่น ร้านสะดวกซื้อ ซูเปอร์มาร์เก็ต และร้านขายของชำทั่วไป กลุ่มที่สองคือ เบเกอรี่ระดับพรีเมียม (Premium Bakery) ครองส่วนแบ่งร้อยละ 251 ตลาดกลุ่มนี้ถูกขับเคลื่อนโดยพฤติกรรมการบริโภคที่แสวงหาประสบการณ์ (Experiential Consumption) ความประณีตในการรังสรรค์ และการใช้วัตถุดิบนำเข้าคุณภาพสูง มักพบในรูปแบบคาเฟ่เฉพาะทาง (Specialty Cafes) โรงแรมระดับห้าดาว และร้านขนมหวานแบรนด์ดัง กลุ่มที่สามคือ เบเกอรี่เพื่อสุขภาพ (Health-Conscious Bakery) ซึ่งแม้ในปัจจุบันจะครองส่วนแบ่งเพียงร้อยละ 10 แต่ถือเป็นเซกเมนต์ที่มีอัตราการเติบโตแบบก้าวกระโดด (High Growth Potential)1 เพื่อตอบรับกับโครงสร้างสังคมผู้สูงอายุ (Aging Society) และแนวโน้มผู้บริโภคยุคใหม่ที่ตระหนักถึงโรคไม่ติดต่อเรื้อรัง (NCDs)
ในมิติของภูมิศาสตร์และการขยายสาขา (Geographic Expansion) อัตราการขยายตัวของร้านเบเกอรี่ทั่วประเทศเติบโตถึงร้อยละ 18 โดยการเติบโตนี้ไม่ได้กระจุกตัวอยู่เพียงพื้นที่ใดพื้นที่หนึ่ง แต่กระจายไปยังหัวเมืองหลักที่มีกำลังซื้อและเป็นศูนย์กลางการท่องเที่ยว โดยพบว่ากรุงเทพมหานครมีสัดส่วนการเติบโตของร้านเบเกอรี่ร้อยละ 25 ตามมาด้วยจังหวัดเชียงใหม่ร้อยละ 20 และจังหวัดภูเก็ตร้อยละ 191 ซึ่งสอดคล้องกับปัจจัยด้านความเป็นเมือง (Urbanization) และการฟื้นตัวของภาคการบริการ
1.2 ปัจจัยขับเคลื่อนอุตสาหกรรม (Key Macro Drivers)
การขยายตัวของอุตสาหกรรมเบเกอรี่ไทยไม่ได้เกิดขึ้นโดยบังเอิญ แต่ถูกผลักดันจากปัจจัยเชิงโครงสร้างหลายประการ ปัจจัยแรกคือ อัตราการบริโภคแป้งสาลีต่อหัว (Per Capita Wheat Consumption) ของประชากรไทยที่เพิ่มสูงขึ้น ข้อมูลระบุว่าประเทศไทยเคยเป็นประเทศที่มีอัตราการบริโภคแป้งสาลีต่ำที่สุดในภูมิภาคเอเชียตะวันออกเฉียงใต้ โดยอยู่ที่ประมาณ 13.5 กิโลกรัมต่อคนต่อปี ทว่าจากการขยายตัวของวิถีชีวิตคนเมืองที่เร่งรีบ (Urbanization) การรับวัฒนธรรมตะวันตก และรายได้ที่เพิ่มขึ้น ส่งผลให้มีการคาดการณ์ว่าปริมาณการบริโภคข้าวสาลีจะเพิ่มขึ้นเป็น 25 กิโลกรัมต่อคนต่อปี ภายในปี พ.ศ. 25688 การเปลี่ยนแปลงนี้ทำให้เบเกอรี่ไม่ได้เป็นเพียงขนมหวาน แต่ทำหน้าที่เป็นอาหารทดแทนมื้อหลัก (Meal Replacement) ที่สะดวกรวดเร็ว
ปัจจัยที่สองคือ วัฒนธรรมคาเฟ่และการบริโภคเชิงประสบการณ์ (Cafe Culture & Experiential Dining) การขยายตัวของธุรกิจกาแฟพิเศษ (Specialty Coffee) และเครื่องดื่มชงสด ก่อให้เกิดระบบนิเวศ (Ecosystem) ที่เกื้อหนุนธุรกิจเบเกอรี่ ผู้บริโภคในยุคดิจิทัลไม่ได้จ่ายเงินเพื่อซื้อเพียง “รสชาติ” ของขนม แต่ยินดีจ่ายส่วนเพิ่ม (Premium) เพื่อซื้อ “องค์ประกอบภาพ” สำหรับการแบ่งปันบนโซเชียลมีเดีย เบเกอรี่จึงกลายเป็นสินค้าไลฟ์สไตล์ที่สะท้อนรสนิยม9 นอกจากนี้ โครงสร้างการส่งออกยังมีส่วนช่วยขับเคลื่อนตลาด แม้จะมีสัดส่วนเพียงร้อยละ 18 แต่ผลิตภัณฑ์ขนมขบเคี้ยวและเบเกอรี่ของไทยก็พยายามขยายฐานไปยังตลาดจีนและประเทศเพื่อนบ้าน แม้จะต้องเผชิญกับการแข่งขันด้านราคาที่รุนแรงก็ตาม11
2. Competitive Analysis (การแข่งขันระดับประเทศ)
2.1 รูปแบบการแข่งขันและโครงสร้างขั้วอำนาจ (Competitive Format)
ภูมิทัศน์การแข่งขันของธุรกิจเบเกอรี่ในประเทศไทยมีลักษณะเป็นตลาดกึ่งแข่งขันกึ่งผูกขาด (Monopolistic Competition) กล่าวคือ มีผู้เล่นจำนวนมหาศาลในตลาด แต่ละรายพยายามสร้างความแตกต่างของผลิตภัณฑ์ (Product Differentiation) ทั้งในด้านสูตรอาหาร บรรจุภัณฑ์ และภาพลักษณ์ตราสินค้า การแข่งขันแบ่งออกเป็นหลายระดับ ตั้งแต่อุตสาหกรรมขนาดใหญ่ที่มีกำลังการผลิตระดับประเทศ ไปจนถึงผู้ประกอบการรายย่อย (SMEs) และโฮมเมดขนาดเล็ก
| กลุ่มผู้ประกอบการระดับประเทศ | ส่วนแบ่งตลาดโดยประมาณ | ยุทธศาสตร์หลักและจุดยืนทางการตลาด (Strategic Positioning & Performance) |
|---|---|---|
| S&P (เอส แอนด์ พี ซินดิเคท) | ร้อยละ 28.5 | ครองความเป็นผู้นำตลาดในกลุ่มเบเกอรี่ทั่วไปและพรีเมียม อาศัยข้อได้เปรียบด้านการประหยัดต่อขนาด (Economies of Scale) จากระบบครัวกลาง (Central Production) ทำให้กดต้นทุนต่อหน่วยลงได้ บริษัทมีรายได้รวมระดับ 6,000 ล้านบาทต่อปี และสามารถรับภาระค่าเช่าพื้นที่ในศูนย์การค้าได้ สินค้ามีความหลากหลายเพื่อรองรับลูกค้าทุกระดับราคา1 |
| SME / Local Bakery Shops | ร้อยละ 27.5 | กลุ่มร้านเบเกอรี่รายย่อยที่รวมตัวกันจนมีส่วนแบ่งตลาดมหาศาล อาศัยความได้เปรียบด้านความสดใหม่ การใช้วัตถุดิบท้องถิ่น ความยืดหยุ่นในการปรับเปลี่ยนเมนูอย่างรวดเร็ว (Agility) และความผูกพันกับชุมชน1 |
| Thai Yamazaki (ไทย ยามาซากิ) | ร้อยละ 18.0 | ใช้กลยุทธ์ปริมาณขายสูงแต่กำไรต่อชิ้นต่ำ (High Volume, Low Margin) สินค้าส่วนใหญ่ตั้งราคาต่ำกว่า 70 บาท เพื่อให้ผู้บริโภคตัดสินใจซื้อได้ง่ายในชีวิตประจำวัน ขับเคลื่อนด้วยเทคโนโลยีการผลิตจากญี่ปุ่น1 |
| Farmhouse (ฟาร์มเฮ้าส์) | ร้อยละ 12.7 | ครองจ้าวตลาดในกลุ่มขนมปังแผ่นและขนมปังพร้อมทาน อาศัยเครือข่ายโลจิสติกส์ระดับชาติที่แข็งแกร่ง และการกระจายสินค้าแบบปูพรมผ่านร้านสะดวกซื้อทุกซอกมุมของประเทศ1 |
| April’s Bakery (เอพริล เบเกอรี่) | ร้อยละ 1.5 | วางยุทธศาสตร์เจาะช่องทางร้านสะดวกซื้อ 7-Eleven กว่า 16,000 สาขา (คิดเป็นร้อยละ 80 ของรายได้) สร้างรายได้ทะลุ 1,300 ล้านบาท พร้อมลงทุนปลูกโกโก้ต้นน้ำเพื่อควบคุมต้นทุน และมีกำลังผลิต 1.6 ล้านชิ้นต่อวัน14 |
| After You (อาฟเตอร์ ยู) | ผู้นำกลุ่ม Dessert Cafe | ขับเคลื่อนรายได้ 1,271 ล้านบาท (พ.ศ. 2566) จากการบริหารพอร์ตโฟลิโอ 4 แกนหลัก ได้แก่ ร้านขนมหวาน, การขายสินค้าและวัตถุดิบ (To-Go), การจัดงานนอกสถานที่ (Catering) และการขายแฟรนไชส์ (เช่น แบรนด์ Mikka และสาขาในฮ่องกง)15 |
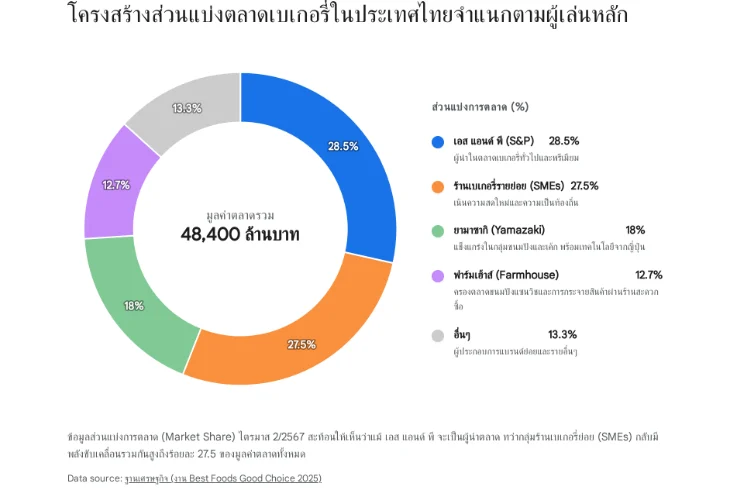
การแข่งขันในอุตสาหกรรมนี้ไม่ได้จำกัดอยู่เพียงการพัฒนาสินค้า แต่ครอบคลุมถึงยุทธศาสตร์การสร้างโมเดลธุรกิจ (Business Model Innovation) ตัวอย่างเช่น แบรนด์ S&P มีการปรับตัวสู่วิกฤตและพฤติกรรมที่เปลี่ยนไป โดยนำเสนอโมเดลร้านรูปแบบ “Delta” (Delivery & Take Away) ที่ลดพื้นที่นั่งรับประทานและเน้นความสะดวกซื้อ12 ในขณะที่ธุรกิจแฟรนไชส์ร้านขนมอย่าง Bake A Wish อาศัยการสร้างการเติบโตด้วยการเก็บค่าธรรมเนียมแฟรนไชส์และการขายแพ็กเกจการลงทุนที่ครอบคลุมงานออกแบบและวัตถุดิบ ซึ่งใช้เม็ดเงินลงทุนเริ่มต้นตั้งแต่ 1.4 ล้านบาทขึ้นไปสำหรับรูปแบบครบเซ็ต18
2.2 ช่องว่างทางการตลาด (Market Gap)
แม้ตลาดจะมีการแข่งขันอย่างดุเดือด (Red Ocean) แต่จากการวิเคราะห์เชิงลึกพบว่ายังมีน่านน้ำสีคราม (Blue Ocean) และช่องว่างทางการตลาดที่ยังไม่มีผู้ประกอบการรายใดครอบครองอย่างเบ็ดเสร็จ ประการแรกคือ โซลูชัน B2B สำหรับคาเฟ่และร้านกาแฟรายย่อย (White-Label Bakery Solutions) คาเฟ่จำนวนมากไม่มีพื้นที่ครัวหรือทักษะในการอบขนมเอง การจัดหาแป้งโดว์แช่แข็ง (Frozen Dough) หรือเบเกอรี่กึ่งสำเร็จรูป (Par-baked) คุณภาพสูงที่สามารถนำไปอุ่นและเสิร์ฟได้ทันที เป็นช่องว่างทางธุรกิจที่มีศักยภาพสูง20 ประการที่สองคือ เบเกอรี่ฟังก์ชันนัลและโภชนาการเฉพาะบุคคล (Hyper-Personalized & Functional Bakery) แม้จะมีเบเกอรี่เพื่อสุขภาพทั่วไปในตลาด แต่ผลิตภัณฑ์ที่ออกแบบมาเพื่อกลุ่มโรคเฉพาะ เช่น เค้กสำหรับผู้ป่วยเบาหวานที่มีการคำนวณค่าดัชนีน้ำตาล (Glycemic Index) อย่างแม่นยำ ขนมปังคีโตเจนิคที่ปราศจากกลูเตนอย่างแท้จริง หรือเบเกอรี่ที่เสริมโปรตีนสูงเพื่อนักกีฬา (Protein-fortified) ยังมีจำกัด21 และประการที่สามคือ เบเกอรี่ที่บูรณาการแนวคิดความยั่งยืน (Sustainable Bakery) ตั้งแต่การใช้วัตถุดิบเหลือทิ้งทางการเกษตร (Upcycled Foods) มาแปรรูป ไปจนถึงบรรจุภัณฑ์ที่ย่อยสลายได้ 100% ซึ่งสามารถดึงดูดผู้บริโภคกลุ่มกำลังซื้อสูงที่ใส่ใจสิ่งแวดล้อม21
3. Thai Consumer Insights (พฤติกรรมผู้บริโภคชาวไทย)
ผู้บริโภคชาวไทยมีลักษณะเฉพาะ (Idiosyncrasies) ในการบริโภคเบเกอรี่ที่ซับซ้อนและมีพลวัตสูง ซึ่งได้รับอิทธิพลอย่างมากจากการบรรจบกันของโลกออฟไลน์และโซเชียลมีเดีย
3.1 ลักษณะประชากรศาสตร์และพฤติกรรมการบริโภคเชิงจิตวิทยา
ข้อมูลการวิจัยเชิงพฤติกรรมชี้ให้เห็นว่า ผู้บริโภคหลักของตลาดเบเกอรี่และของหวานออนไลน์มักเป็นกลุ่มเพศหญิงที่มีอายุต่ำกว่า 20 ปี ถึงวัยทำงานตอนต้น มีการศึกษาระดับปริญญาตรี23 แรงจูงใจในการบริโภคไม่ได้เกิดจากความหิวทางกายภาพเพียงอย่างเดียว แต่เป็นการบริโภคเชิงอารมณ์และสังคม (Emotional & Social Consumption) สถิติระบุว่าผู้บริโภคชาวไทยร้อยละ 54 นิยมบริโภคขนมและเบเกอรี่ในช่วง “We Time” ซึ่งเป็นเวลาที่ใช้ทำกิจกรรมสังสรรค์หรือท่องเที่ยวร่วมกับผู้อื่น และอีกร้อยละ 46 บริโภคในช่วง “Me Time” เพื่อให้รางวัลตนเอง (Self-rewarding) หรือบรรเทาความเครียด6
3.2 ปรากฏการณ์ Shoppertainment และพฤติกรรมการซื้อออนไลน์
เศรษฐกิจดิจิทัลได้พลิกโฉมวิธีการที่คนไทยค้นพบและตัดสินใจซื้อเบเกอรี่ แพลตฟอร์มโซเชียลมีเดียอย่าง TikTok Shop, Instagram และ Facebook กลายเป็นหน้าร้านเสมือนจริงที่ทรงอิทธิพล พฤติกรรมที่โดดเด่นของคนไทยคือ การซื้อของโดยไม่ได้วางแผนล่วงหน้า (Impulse Buying) สูงที่สุดในภูมิภาคเอเชียแปซิฟิก25 การขายสินค้าบนแพลตฟอร์มเหล่านี้ขับเคลื่อนด้วยแนวคิด “Shoppertainment” ที่ผสมผสานความบันเทิงเข้ากับการขาย พ่อค้าแม่ค้าและอินฟลูเอนเซอร์ทำหน้าที่เล่าเรื่องราว (Storytelling) กระตุ้นอารมณ์ขัน และใช้กลยุทธ์สร้างความกลัวที่จะพลาดโอกาส (FOMO – Fear of Missing Out) ผ่านโปรโมชั่นแบบจำกัดเวลาในไลฟ์สด25 ยิ่งไปกว่านั้น ผู้บริโภคชาวไทยมีความภักดีต่อแบรนด์เดิม (Brand Loyalty) ค่อนข้างต่ำ แต่เปิดกว้างในการทดลองแบรนด์ใหม่ (Brand Discovery) โดยอาศัยความไว้วางใจในตัวครีเอเตอร์ (Creator Trust) เป็นตัวเร่งการตัดสินใจซื้อ5
3.3 วัฒนธรรมด้านภาพลักษณ์และการบริโภคสุนทรียภาพ (Visual Culture & Caketing)
การออกแบบเบเกอรี่ในประเทศไทยไม่ได้แข่งขันกันที่รสชาติเพียงอย่างเดียว แต่แข่งกันที่ความสวยงามเพื่อถ่ายภาพ (Instagrammability) ปรากฏการณ์นี้เห็นได้ชัดจากความนิยมของ “เบนโตะเค้ก” (Bento Cake) ซึ่งเป็นเค้กขนาดเล็กในกล่องสไตล์มินิมอลเกาหลี ที่เน้นลวดลายและข้อความเฉพาะบุคคล นิยมสั่งผ่านช่องทางออนไลน์เพื่อใช้ในงานเฉลิมฉลอง27 รวมถึงการเกิดกระแส “Caketing” ที่ร้านเบเกอรี่สร้างสรรค์เค้กรูปทรงแปลกประหลาด เช่น เค้กรูปทรงเส้นผม (ที่ทำจากสาหร่ายฟาโฉ่) ซึ่งกระตุ้นให้เกิดการแชร์ต่อจนกลายเป็นไวรัลในชั่วข้ามคืน9
3.4 การตื่นตัวด้านสุขภาพ (Health-Conscious Evolution)
ความย้อนแย้งที่น่าสนใจในพฤติกรรมผู้บริโภคชาวไทยคือ แม้จะชื่นชอบของหวาน แต่ในขณะเดียวกันก็เกิดความตระหนักรู้ด้านสุขภาพอย่างรุนแรง นำไปสู่เทรนด์ “Guilt-Free Indulgence” หรือการบริโภคที่ให้ความพึงพอใจโดยไม่รู้สึกผิด ผู้บริโภคจำนวนมากค้นหาสูตรและสั่งซื้อ “เค้กคลีน” ที่ลดหรือไร้ส่วนผสมของแป้งสาลี เนย และน้ำตาลทรายขัดขาว โดยเปลี่ยนมาใช้วัตถุดิบทางเลือก เช่น แป้งข้าวโอ๊ต แป้งอัลมอนด์ กรีกโยเกิร์ต (เพื่อเพิ่มโปรตีนและลดไขมัน) และสารทดแทนความหวานจากธรรมชาติ (เช่น หล่อฮังก๊วย และหญ้าหวาน)22
3.5 Pain Points ของผู้บริโภค
อุปสรรคสำคัญที่มีผลต่อความพึงพอใจของผู้บริโภคประกอบด้วยสองปัจจัยหลัก ปัจจัยแรกคือ ความอ่อนไหวต่อราคาเทียบกับปริมาณและความคุ้มค่า (Price-Value Sensitivity) ในภาวะเศรษฐกิจที่ค่าครองชีพสูง หากเบเกอรี่มีราคาสูงแต่ไม่สามารถส่งมอบรสชาติและประสบการณ์ที่คุ้มค่า ผู้บริโภคจะเกิดความรู้สึกเชิงลบและไม่กลับมาซื้อซ้ำทันที ปัจจัยที่สองคือ คุณภาพระหว่างการขนส่ง (Delivery Degradation) ขนมเค้กและเบเกอรี่ที่มีการตกแต่งละเอียดอ่อนมักได้รับความเสียหาย เละ หรือเสียรูปทรงเมื่อผ่านระบบฟู้ดเดลิเวอรีทั่วไป ซึ่งทำลายสุนทรียภาพและประสบการณ์ในการบริโภคอย่างร้ายแรง
4. Macro Environment (ปัจจัยมหภาค)
ภูมิทัศน์ของธุรกิจเบเกอรี่ไทยถูกกำหนดทิศทางโดยตรงจากบริบทระดับมหภาค (PESTEL Factors) ซึ่งครอบคลุมตั้งแต่นโยบายของรัฐบาลไปจนถึงต้นทุนโครงสร้างพื้นฐาน
4.1 นโยบายของรัฐบาลและบริบททางกฎหมาย (Regulatory & Legal Context)
มาตรการทางภาษีเป็นเครื่องมือสำคัญที่รัฐบาลใช้ควบคุมพฤติกรรมผู้บริโภคและผู้ผลิต กรมสรรพสามิตได้บังคับใช้อัตราภาษีความหวาน (Sugar Tax) อย่างต่อเนื่อง โดยในระยะที่ 4 (มีผลตั้งแต่ 1 ตุลาคม พ.ศ. 2566 เป็นต้นไป) มีความเข้มงวดสูงสุด เครื่องดื่มที่มีปริมาณน้ำตาล 10-14 กรัมต่อ 100 มิลลิลิตร ต้องเสียภาษี 3 บาทต่อลิตร และหากสูงกว่า 14 กรัม จะต้องเสียภาษีถึง 5 บาทต่อลิตร33 แม้กฎหมายนี้จะพุ่งเป้าไปที่กลุ่มเครื่องดื่ม แต่ผลกระทบทางอ้อมได้ลุกลามมายังอุตสาหกรรมเบเกอรี่ เนื่องจากทำให้ห่วงโซ่อุปทานของวัตถุดิบ (เช่น น้ำเชื่อม ซอส 과ยไม้ และวัตถุปรุงแต่ง) มีต้นทุนสูงขึ้น บังคับให้ผู้ผลิตเบเกอรี่ต้องเร่งปรับสูตร (Reformulation) ลดความหวานลง35 นอกจากนี้ ภาครัฐยังอยู่ระหว่างการศึกษา “ภาษีความเค็ม” เพื่อจำกัดปริมาณโซเดียม ซึ่งอาจส่งผลกระทบโดยตรงต่อกลุ่มขนมปังกรอบและเบเกอรี่คาวในอนาคต6
ในด้านมาตรฐานความปลอดภัยและการคุ้มครองผู้บริโภค สำนักงานคณะกรรมการอาหารและยา (อย.) มีกฎระเบียบที่เข้มงวด กฎหมายบังคับให้ผลิตภัณฑ์อาหารในภาชนะบรรจุต้องแสดงฉลากข้อมูลโภชนาการ เลขสารบบอาหาร 13 หลัก (ความสูงไม่น้อยกว่า 2 มิลลิเมตร) ข้อมูลสารก่อภูมิแพ้ (Allergens) การเรียงลำดับส่วนประกอบจากมากไปน้อย และวันที่ผลิต/หมดอายุ38 อย่างไรก็ตาม มีข้อยกเว้นสำหรับเบเกอรี่ที่ผลิตและจำหน่ายโดยตรงต่อผู้บริโภคที่หน้าร้าน (เช่น ร้านในห้างสรรพสินค้า) ที่อาจได้รับการยกเว้นไม่ต้องแสดงฉลากโภชนาการแบบเต็มรูปแบบ40 สำหรับผู้ผลิตที่มีขนาดใหญ่ หากใช้เครื่องจักรเกิน 50 แรงม้า หรือมีคนงานตั้งแต่ 50 คนขึ้นไป จะถูกจัดเป็น “โรงงาน” ซึ่งต้องขอใบอนุญาตผลิตอาหาร (แบบ อ.2) และต้องปฏิบัติตามมาตรฐานกระบวนการผลิตที่ดี (GMP/GHPs) ตั้งแต่การออกแบบโครงสร้างอาคาร การจัดการน้ำทิ้ง ไปจนถึงสุขลักษณะส่วนบุคคลอย่างเคร่งครัด41
4.2 บริบททางเศรษฐกิจและโครงสร้างต้นทุนการผลิต (Economic Context & Cost Structure)
ผู้ประกอบการเบเกอรี่ในประเทศไทยต้องเผชิญกับสภาวะแรงกดดันด้านต้นทุนวัตถุดิบ (Raw Material Volatility) อย่างหลีกเลี่ยงไม่ได้ วัตถุดิบหลักเช่น แป้งสาลี เนย ชีส และผงโกโก้ ล้วนเป็นสินค้านำเข้าที่ต้องพึ่งพาตลาดโลก ซึ่งได้รับผลกระทบจากความแปรปรวนของสภาพอากาศ (Climate Change) ส่งผลให้ราคาทรงตัวอยู่ในระดับสูงอย่างต่อเนื่อง5 โครงสร้างธุรกิจเบเกอรี่มีปัจจัยกดดันอัตรากำไร (Margin Compression) สูงกว่าธุรกิจร้านอาหารประเภทอื่นอย่างมีนัยสำคัญ ตัวอย่างเช่น ค่าพลังงานในการอบขนมที่ต้องใช้เตาอบอุณหภูมิ 180–250 องศาเซลเซียส ต่อเนื่อง 8-16 ชั่วโมงต่อวัน คิดเป็นต้นทุนพลังงานสูงถึงร้อยละ 5-10 ของรายได้รวม3
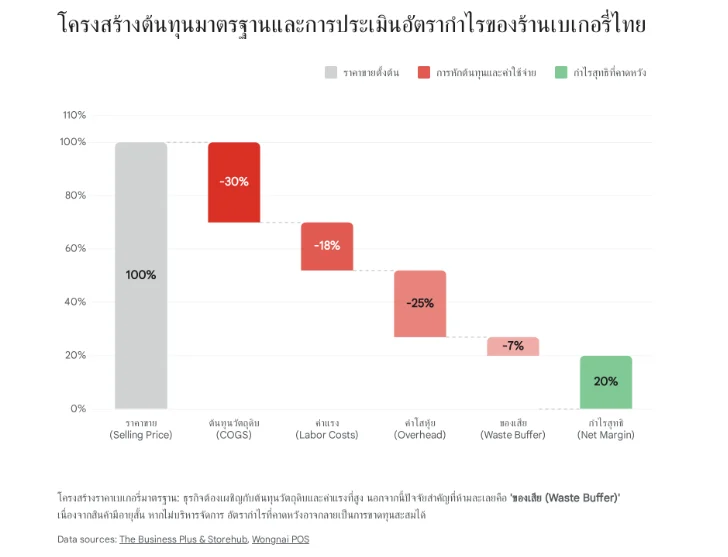
การกำหนดโครงสร้างราคาและประเมินต้นทุน (Cost Breakdown) ที่ถูกต้องจึงเป็นเส้นแบ่งระหว่างการอยู่รอดและการล้มละลาย ต้นทุนมาตรฐานในอุตสาหกรรมควรอยู่ที่: ต้นทุนวัตถุดิบ (COGS) ร้อยละ 25-35, ค่าแรงงานร้อยละ 15-20, และค่าใช้จ่ายดำเนินงานหรือค่าโสหุ้ย (Overhead/Rent/Utilities) ร้อยละ 25-35 ของราคาขาย3 อย่างไรก็ตาม ตัวแปรสำคัญที่มักถูกมองข้ามคือ “ของเสีย (Waste Buffer)” เนื่องจากเบเกอรี่มีอายุขัย (Shelf life) สั้นเพียง 1-3 วัน เชื้อราและการเสื่อมสภาพทำให้เกิดการสูญเสียในระดับอุตสาหกรรมสูง ผู้ประกอบการจึงจำเป็นต้องบวกต้นทุนส่วนเผื่อความสูญเสียนี้อีกร้อยละ 5-10 เข้าไปในราคาสินค้าเสมอ3 นอกจากนี้ ในกรณีที่จำหน่ายผ่านแพลตฟอร์มฟู้ดเดลิเวอรี ผู้ประกอบการต้องรับภาระค่าส่วนแบ่งรายได้ (GP) ที่สูงถึงร้อยละ 32-33 ทำให้กลยุทธ์การตั้งราคาแบบ Dual Pricing (การตั้งราคาบนแอปพลิเคชันให้สูงกว่าหน้าร้าน โดยนำราคาหน้าร้านคูณด้วย 1.48 หรือบวกเพิ่มเฉลี่ย 10-15 บาท) กลายเป็นเรื่องปกติและจำเป็นเพื่อรักษาอัตรากำไรขั้นต้น (Gross Margin) ไม่ให้ขาดทุน44
4.3 เทคโนโลยีและโครงสร้างพื้นฐาน (Technological Context)
การนำเทคโนโลยีมาใช้ในกระบวนการหลังบ้านเป็นหัวใจสำคัญในการยกระดับประสิทธิภาพอุตสาหกรรม ประการแรกคือ เทคโนโลยีบริหารจัดการจุดขาย (Smart POS Systems) เช่น ระบบ Wongnai POS หรือ SuparPOS ซึ่งได้รับการออกแบบมาเพื่อแก้ไขปัญหาการจัดการคลังสินค้าของร้านอาหารโดยเฉพาะ ระบบเหล่านี้มีความสามารถในการผูกสูตรสินค้า (Recipe Management) และตัดสต๊อกวัตถุดิบลงลึกถึงระดับหน่วยทศนิยม (เช่น กรัม หรือ มิลลิลิตร) ทันทีที่มีการขาย ทำให้เจ้าของธุรกิจสามารถตรวจสอบต้นทุนต่อชิ้น (Cost per unit) และบริหารจัดการวัตถุดิบแบบเรียลไทม์ได้อย่างแม่นยำ43
ประการที่สองคือ โครงสร้างพื้นฐานด้านโลจิสติกส์โซ่ความเย็น (Cold Chain Logistics) ซึ่งถือเป็นตัวเปลี่ยนเกม (Game Changer) ในการขยายธุรกิจเบเกอรี่ระดับประเทศ ผู้ให้บริการรายใหญ่อย่าง SCGJWD ได้นำระบบคลังสินค้าอัตโนมัติ (ASRS 100%) และสามารถควบคุมอุณหภูมิได้ละเอียดตั้งแต่ระดับ 25 องศาเซลเซียส ไปจนถึง -40 องศาเซลเซียส ควบคู่ไปกับการเปิดให้บริการห้องเย็นเขตปลอดอากร (Free Zone) แห่งแรกในไทย ซึ่งช่วยชะลอภาระภาษีนำเข้าวัตถุดิบแก่ผู้ประกอบการ47 ระบบโลจิสติกส์นี้ช่วยยืดอายุผลิตภัณฑ์ ลดความเสี่ยงจากการเน่าเสีย รักษารสชาติ และที่สำคัญคือทลายข้อจำกัดด้านภูมิศาสตร์ ทำให้โรงงานผลิตส่วนกลางเพียงแห่งเดียวสามารถกระจายแป้งโดว์แช่แข็งหรือเค้กสำเร็จรูปไปยังเครือข่ายสาขาทั่วประเทศได้อย่างมีมาตรฐาน โดยไม่จำเป็นต้องจ้างคนทำขนมปัง (Baker) ที่มีทักษะสูงประจำอยู่ในทุกสาขา48
5. Future Outlook & Threats (แนวโน้มและความเสี่ยง)
ทิศทางของอุตสาหกรรมเบเกอรี่ไทยในอีก 3-5 ปีข้างหน้า จะอยู่ภายใต้สมการที่ต้องสร้างความสมดุลระหว่างการรับมือกับแรงกดดันทางเศรษฐกิจ และการไขว่คว้าโอกาสจากการปรับตัวเชิงกลยุทธ์
5.1 โอกาสใหม่และทิศทางธุรกิจ (New Opportunities & Future Outlook)
การเปลี่ยนผ่านสู่โมเดลธุรกิจไร้หน้าร้าน (Cloud Kitchens): การลงทุนเปิดร้านคาเฟ่แบบดั้งเดิมที่มีพื้นที่ขนาดใหญ่นั้นแบกรับความเสี่ยงสูงจากต้นทุนค่าเช่าและการตกแต่ง แนวโน้มในอนาคตคือการลงทุนสร้าง “ครัวกลาง (Cloud Kitchen)” ที่รวมศูนย์การผลิตเข้าด้วยกันเพื่อลดความซ้ำซ้อน แล้วกระจายสินค้าออกไปขายผ่านแพลตฟอร์มเดลิเวอรีแบบ 100% หรือกระจายไปยังเครือข่ายคีออสขนาดเล็ก ซึ่งใช้เงินลงทุนเริ่มต้นเพียง 100,000 – 500,000 บาท20
เบเกอรี่ฟิวชั่นผสมผสานอัตลักษณ์ไทย (Thai Fusion Identity): การยกระดับผลิตภัณฑ์ด้วยการนำเสนอวัตถุดิบท้องถิ่นของไทย เช่น มะพร้าวน้ำหอม ชาไทย ใบเตย ทุเรียน และผลไม้ตามฤดูกาล มาประยุกต์ใช้กับเทคนิคการทำขนมอบแบบฝรั่งเศสหรือญี่ปุ่น ไม่เพียงแต่สร้างเอกลักษณ์ที่แตกต่างในตลาดภายในประเทศ แต่ยังเป็นศักยภาพหลัก (Core Competency) ในการบุกตลาดส่งออกไปยังภูมิภาคเอเชีย เช่น ไต้หวัน เกาหลีใต้ และเวียดนาม14
การบริหารแบบ Omnichannel และ Data-Driven: ร้านเบเกอรี่ที่ต้องการการเติบโตอย่างยั่งยืนจะไม่สามารถยึดติดกับหน้าร้านออฟไลน์เพียงอย่างเดียว แต่จะต้องบูรณาการหน้าร้านเข้ากับแพลตฟอร์มเดลิเวอรี และช่องทาง Social Commerce โดยนำข้อมูลมหาศาลจากระบบ POS มาวิเคราะห์พฤติกรรมการซื้อ เพื่อออกแบบโปรโมชั่นและการสื่อสารการตลาดแบบเจาะจงบุคคล (Personalized Marketing) ในช่วงเทศกาลสำคัญ46
5.2 ความเสี่ยงและภัยคุกคามที่ผู้ประกอบการต้องเฝ้าระวัง (Threats & Risks)
อัตราการปิดกิจการที่พุ่งสูง (High Business Mortality Rate): แม้อุตสาหกรรมนี้จะมีผู้เล่นหน้าใหม่หลั่งไหลเข้ามาตลอดเวลา แต่สถิติในช่วงต้นปี พ.ศ. 2568 บ่งชี้ว่าธุรกิจในหมวดอาหารและการบริการมีการปิดกิจการพุ่งสูงขึ้นกว่าร้อยละ 10.6 เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า54 สาเหตุหลักมาจากสมรภูมิการแข่งขันแบบน่านน้ำสีเลือด (Red Ocean) การบริหารกระแสเงินสด (Cash Flow) ที่ผิดพลาด การตั้งราคาที่ไม่ครอบคลุมต้นทุนแฝง และการปรับตัวไม่ทันต่อพลวัตของราคาวัตถุดิบ55
ข้อจำกัดจากโครงสร้างประชากรศาสตร์และเศรษฐกิจ: ประเทศไทยกำลังก้าวเข้าสู่สังคมผู้สูงอายุโดยสมบูรณ์ ซึ่งอาจทำให้ฐานลูกค้าวัยรุ่นและวัยทำงานซึ่งเป็นกลุ่มบริโภคหลักของร้านขนมหวานมีขนาดเล็กลง นอกจากนี้ ภาระหนี้ครัวเรือนที่อยู่ในระดับสูงเรื้อรัง ทำให้กำลังซื้อของผู้บริโภคระดับกลางและระดับล่างเปราะบาง การใช้จ่ายกับสินค้าหมวดเบเกอรี่และของหวานซึ่งถือเป็นสินค้าฟุ่มเฟือย อาจถูกตัดลดเป็นอันดับต้นๆ หากผู้ประกอบการไม่สามารถมอบคุณค่าทางประสบการณ์ที่คุ้มค่าในสายตาผู้บริโภค5
บทสรุปเชิงยุทธศาสตร์ (Strategic Conclusion)
อุตสาหกรรมเบเกอรี่และขนมเค้กในประเทศไทย เป็นสมรภูมิธุรกิจที่ผสมผสานระหว่าง “ศาสตร์แห่งการจัดการต้นทุน” และ “ศิลป์แห่งการรังสรรค์ประสบการณ์” การประเมินมูลค่าตลาดรวมที่มุ่งสู่ระดับ 56,000 ล้านบาทในอนาคตอันใกล้ เป็นเครื่องสะท้อนถึงอุปสงค์ที่มีอยู่จริง อย่างไรก็ตาม การเติบโตของภาพรวมไม่ได้หมายถึงความสำเร็จของทุกคน ผู้ประกอบการระดับองค์กรขนาดใหญ่จะยังคงสามารถรักษาอำนาจเหนือตลาดไว้ได้ผ่านความได้เปรียบในการผลิตมวลรวม การผูกขาดห่วงโซ่อุปทานต้นน้ำ และเครือข่ายโลจิสติกส์ที่ครอบคลุม
สำหรับผู้ประกอบการระดับกลางและรายย่อย (SMEs) เส้นทางสู่ความอยู่รอดไม่ใช่การเข้าร่วมในสงครามราคา (Price War) แต่เป็นการเบนเข็มกลยุทธ์มุ่งสู่ตลาดเฉพาะกลุ่ม (Niche Market) เช่น เบเกอรี่โภชนาการสูงที่ปราศจากน้ำตาล การสร้างมูลค่าเพิ่มผ่านงานศิลปะบนหน้าเค้ก และการประยุกต์ใช้กลยุทธ์ Shoppertainment ผ่านครีเอเตอร์ออนไลน์ การจะรอดพ้นจากกับดักความล้มเหลวเรียกร้องให้เจ้าของธุรกิจต้องให้ความสำคัญกับ ปัจจัยหลังบ้าน (Back-end Operations) อย่างถึงที่สุด ไม่ว่าจะเป็นการใช้ระบบ POS ในการควบคุมการเบิกจ่ายวัตถุดิบ46 การพึ่งพาเครือข่ายโลจิสติกส์แบบ Cold Chain เพื่อรักษามาตรฐานสินค้า47 ตลอดจนการวางโครงสร้างราคาที่สะท้อนถึงของเสีย (Waste) และค่าธรรมเนียมแพลตฟอร์ม (GP) ได้อย่างรัดกุม3 ท้ายที่สุด การผสานความคิดสร้างสรรค์เข้ากับวินัยทางการเงินที่เข้มงวด คือปัจจัยชี้ขาดความสำเร็จอย่างยั่งยืนในอุตสาหกรรมเบเกอรี่ไทย
ผลงานที่อ้างอิง
1. “Best Foods Good Choice 2025” เปิดเทรนด์เบเกอรี่ไทย ชี้โอกาสธุรกิจ
2. “ยูนิลีเวอร์ ฟู้ด โซลูชั่นส์” เปิดตัวเชฟนุ่น-ณัฐนรี จันทเปรมจิตต์ แบรนด์แอมบาส
3. กลยุทธ์ตั้งราคาเบเกอรี่ที่ได้มาร์จิ้นจริง 2569 – StoreHub
4. แนวโน้มธุรกิจร้านอาหารและเครื่องดื่ม – Settrade
5. ธุรกิจร้านอาหารและร้านเครื่องดื่มปี 68 คาดขยายตัว 4.6% มูลค่าตลาด
6. แนวโน้มตลาดขนมขบเคี้ยวไทย – ศูนย์วิจัยกสิกรไทย
7. ตลาดขนมขบเคี้ยวไทย ปัจจัยบวกแผ่ว ยอดขายปี 2568 คาดโต 2% มูลค่า
8. ความต้องการและการดาเนินงานของธุรกิจแป้งสาลีในประเทศไทย The
9. Social media is abuzz with “fluffy cake,” and the shop owner reveals
10. เปิดเทรนด์ Caketing เมื่อเค้กไม่ใช่แค่ของหวาน แต่เป็น Story ของแบรนด์
12. Annual Report 2021 (56-1 One Report) – S&P Syndicate (SNP)
13. ข้อมูลทางการเงิน – S&P Syndicate (SNP)
14. คาดมูลค่าตลาด ‘เบเกอรี่’ ในไทยปี 69 อยู่ที่ 4.6 หมื่นล้าน ‘เอพริล เบเกอรี่’ ตั้ง
15. After You ร้านขนมหวาน ปี 66 ทำรายได้ 1271 ล้านบาท กำไร … – Smart SME
16. After You รายได้ยังลดในวิกฤต COVID-19 – Brand Inside
17. สรุปหุ้น AU : บริษัท อาฟเตอร์ ยู จำกัด (มหาชน) – Liberator
18. “Bake a wish Make a wish – ฝันมีล้าน ได้ร้านกับ เบค อะ วิช
19. รวม 5 แฟรนไชส์ “เบเกอรี่” หวานขึ้นตา ลงทุนวันนี้เปิดร้านขายรวยก่อนใคร
20. รวม 20 ธุรกิจที่น่าสนใจ 2026 ทำธุรกิจอะไรดี ลงทุนน้อย โอกาสเติบโตสูง
21. แนวโน้มเบเกอรี่ในประเทศไทยปี 2026 – Thai DIY Cupcake
22. เค้กข้าวโอ๊ตเพื่อสุขภาพ (เค้กคลีน) ทำง่ายจากวัตถุดิบออร์แกนิก | Oatmeal
23. ปัจจัยที่มีอิทธิพลต่อพฤติกรรมการซื้อเบเกอร
24. ปัจจัยที่มีอิทธิพลต่อการกลับมาใช้บริการร้านขนมหวาน คริสพีเครป (Crispy
25. ทำไมคนไทยถึงซื้อของผ่าน TikTok Shop เยอะที่สุด – s39digital
26. พฤติกรรมการเลือกซื้อสินค้าใน TikTok Shop: มุมมองของผู้บริโภคในยุค
27. เบนโตะเค้ก: ความน่ารักและอร่อยในกล่องเดียว – Lemon8
28. เค้กมินิมอลสไตล์เบนโตะ ทำง่าย น่ารักลงตัว – Lemon8
29. อาหารชั้นสูง: ศิลปะการกินที่ยกระดับรสชาติและประส บการณ์ – Lemon8
30. ‘สคบ.’สั่งแล้ว ออกประกาศเตือน’คอนเทนต์เค้กเลียนแบบของจริง’ลั่น อาจเข้า
31. How to เค้ก โย เกิ ร์ ต หน้า ไหม้ ฉบับ คลี น – Lemon8 App
32. เค้กช็อกโกแลตไร้น้ำตาลและแป้ง อร่อยและสุขภาพดี – Lemon8
33. การขึ้นภาษีน้ำตาล – eatwell.co.th
34. ภาษีเพื่อสุขภาพ…ลดหวาน ลดเค็ม – ธนาคารกรุงศรี
35. ไทยเริ่มเก็บ “ภาษีความหวาน” ภายใต้พระราชบ
36. 8 ปี”ภาษีน้ำตาล”ปรับสูตรเร็วเกินคาด
37. ภาษีเครื่องดื่มที่มีน้ำตาลและมาตรการภาษีเกลือและโซเดียม
38. ฉลากอาหารตามกฎหมาย 10 ข้อที่ SME มักทำผิดโดยไม่รู้ตัว – Printcafe.asia
39. การ แสดง ฉลาก อาหาร ใน ภาชนะ บรรจุ – กองอาหาร – กระทรวงสาธารณสุข
40. ร้านที่ผลิตและจำหน่ายเบเกอรี เช่น เค้ก คุ้กกี้ พาย ตามห้างสรรพสินค้า ต้อง
41. GMP – กองอาหาร
42. ขั้น ตอน การ ขอ อนุญาต สถาน ที่ ผลิต อาหาร
43. How To เปิดร้านเบเกอรี่ให้งอกเงย ได้กำไรใน 6 ขั้นตอนในปี 2024 – Wongnai
44. วิธีคิดต้นทุนขายให้ไม่เจ๊ง – Lemon8 App
45. สอน คำนวณ ต้นทุน ก่อน ตั้ง ราคา ขาย – Lemon8
46. โปรแกรมร้านกาแฟและระบบ POS คาเฟ่ – SuparPOS
48. Cold Chain logistics ระบบขนส่งควบคุมอุณหภูมิ เพื่อธุรกิจอาหารทั่วไทย
49. Cold Chain Logistics ระบบขนส่งควบคุมอุณหภูมิ ตอบโจทย์ธุรกิจอาหาร
50. Cold Chain Logistics คืออะไร สำคัญอย่างไรต่อธุรกิจ | Deliveree
51. เปิดร้านมัทฉะ เดลิเวอรี่ รายได้เสริมจากความชอบ | 2025 ประสบการณ์ผู้ใช้
52. แนวโน้มธุรกิจ/อุตสาหกรรม ปี 2567-2569: ธุรกิจร้านอาหารและเครื่องดิ่ม
53. พฤติกรรมผู้บริโภคไทยช่วงสิ้นปี – SME jump
54. ตะลึง! 3 เดือนแรกปี 68 ปิดกิจการพุ่ง 3,107 ราย เพิ่มขึ้น 10.6% ธุรกิจอาหาร
55. เจ๊งมาเยอะ! มาดู 8 ทางรอดธุรกิจร้านอาหาร ทำแบบไหนให้ไปต่อและไม่ต้อง