สารบัญเนื้อหา
- 1. Market Landscape (ภาพรวมและโครงสร้างตลาด)
- สถานการณ์ปัจจุบันและขนาดของตลาด
- คุณภาพสินทรัพย์และความสามารถในการทำกำไร
- ปัจจัยขับเคลื่อนและกดดันตลาด (Key Drivers & Pressures)
- 2. Competitive Analysis (การแข่งขันระดับประเทศ)
- กลุ่มผู้เล่นหลัก (Key Players) และการปรับตัวทางการเงิน
- การเข้ามาของ Virtual Bank และระบบนิเวศข้อมูลทางเลือก (Data Ecosystems)
- 3. Thai Consumer Insights (พฤติกรรมผู้บริโภคชาวไทย)
- สังคมไร้เงินสดและโครงสร้างพื้นฐานระดับภูมิภาค
- ความคาดหวังต่อปัญญาประดิษฐ์ (AI) และ Hyper-personalization
- Pain Points และพฤติกรรมการก่อหนี้เชิงโครงสร้าง
- 4. Macro Environment (ปัจจัยมหภาค)
- นโยบายด้านกฎระเบียบและการบริหารจัดการหนี้สิน (Regulatory Framework)
- สภาพแวดล้อมทางเศรษฐกิจและการสนับสนุนสินเชื่อธุรกิจ
- การบูรณาการข้อมูลและบรรทัดฐานด้านสิ่งแวดล้อม (Tech & ESG)
- 5. Future Outlook & Threats (แนวโน้มและความเสี่ยง)
- โอกาสใหม่และทิศทางของธุรกิจ (Future Outlook)
- ความเสี่ยงที่ผู้ประกอบการต้องระวัง (Threats & Risks)
- ผลงานที่อ้างอิง
รายงานการวิจัยและวิเคราะห์เชิงลึก: ภาพรวมและทิศทางอุตสาหกรรมธนาคารพาณิชย์ในประเทศไทยระดับมหภาค
อุตสาหกรรมธนาคารพาณิชย์ในประเทศไทยกำลังอยู่ในช่วงรอยต่อของการเปลี่ยนแปลงเชิงโครงสร้างที่สำคัญที่สุดในรอบทศวรรษ แม้ว่าระบบธนาคารโดยรวมจะยังคงมีความมั่นคงและมีเสถียรภาพสูงด้วยระดับเงินกองทุนที่แข็งแกร่ง แต่บริบททางเศรษฐกิจมหภาคที่เปราะบาง ปัญหาหนี้ครัวเรือนที่เรื้อรัง และการเปลี่ยนผ่านเข้าสู่ยุคดิจิทัลอย่างเต็มรูปแบบ กำลังบีบบังคับให้ผู้เล่นในตลาดต้องปรับเปลี่ยนโมเดลธุรกิจอย่างถอนรากถอนโคน รายงานฉบับนี้ นำเสนอการวิเคราะห์เจาะลึกใน 5 มิติหลัก เพื่อประเมินสถานการณ์ปัจจุบัน การแข่งขัน พฤติกรรมผู้บริโภค ปัจจัยแวดล้อม และแนวโน้มในอนาคตของธุรกิจธนาคารในประเทศไทย
1. Market Landscape (ภาพรวมและโครงสร้างตลาด)
สถานการณ์ปัจจุบันและขนาดของตลาด
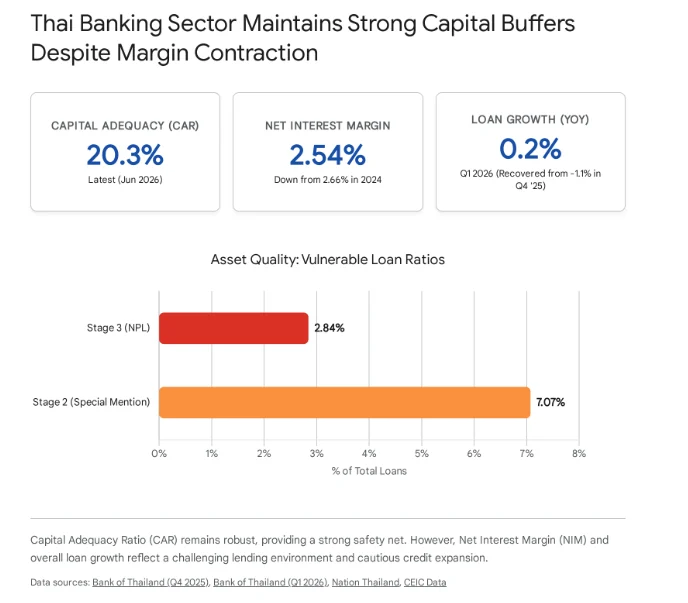
ระบบธนาคารพาณิชย์ในประเทศไทยยังคงรักษาเสถียรภาพไว้ได้อย่างมั่นคงท่ามกลางความผันผวนทางเศรษฐกิจ โดยมีอัตราส่วนเงินกองทุนต่อสินทรัพย์เสี่ยง (Capital Adequacy Ratio: CAR) อยู่ในระดับที่สูงมากถึงร้อยละ 20.3 ในช่วงกลางปี 25691 และมีอัตราส่วนสินทรัพย์สภาพคล่อง (Liquid Assets Ratio) ที่ร้อยละ 19.61 ซึ่งสะท้อนถึงกันชนทางการเงิน (Capital Buffer) ที่สามารถรองรับความเสี่ยงจากวิกฤตเศรษฐกิจได้อย่างมีประสิทธิภาพ อุตสาหกรรมการเงินและการประกันภัยถือเป็นเสาหลักของประเทศ โดยมีสัดส่วนสนับสนุนผลิตภัณฑ์มวลรวมในประเทศ (GDP) สูงถึงร้อยละ 9.17 และมีการจ้างงานบุคลากรกว่า 5.2 แสนคน2 อย่างไรก็ตาม ในมิติของการเติบโตของสินเชื่อ (Loan Growth) กลับพบกับภาวะชะลอตัวอย่างมีนัยสำคัญ ท่ามกลางการเติบโตทางเศรษฐกิจของประเทศที่คาดว่าจะขยายตัวเพียงร้อยละ 2.3 ในปี 2568 และร้อยละ 1.7 ในปี 25693
ในช่วงไตรมาสที่ 4 ของปี 2568 สินเชื่อรวมของระบบธนาคารพาณิชย์หดตัวลงร้อยละ 1.1 เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า4 สาเหตุหลักมาจากการหดตัวอย่างต่อเนื่องของสินเชื่อธุรกิจขนาดกลางและขนาดย่อม (SMEs) ที่หดตัวติดต่อกันยาวนานถึง 14 ไตรมาส5 และสินเชื่ออุปโภคบริโภค เนื่องจากธนาคารพาณิชย์เพิ่มความระมัดระวังในการปล่อยสินเชื่อท่ามกลางความเสี่ยงด้านเครดิตที่สูงขึ้น แม้ว่าในไตรมาสที่ 1 ของปี 2569 สินเชื่อรวมจะกลับมาขยายตัวได้เล็กน้อยที่ร้อยละ 0.27 แต่การเติบโตดังกล่าวกระจุกตัวอยู่เพียงสินเชื่อธุรกิจขนาดใหญ่ที่ต้องการเงินทุนหมุนเวียนเพื่อรองรับต้นทุนพลังงานและวัตถุดิบที่พุ่งสูงขึ้นจากผลกระทบทางภูมิรัฐศาสตร์ ในขณะที่สินเชื่อ SMEs และสินเชื่อรายย่อยยังคงหดตัวอย่างต่อเนื่อง7
คุณภาพสินทรัพย์และความสามารถในการทำกำไร
ด้านคุณภาพสินทรัพย์ ยอดสินเชื่อที่ไม่ก่อให้เกิดรายได้ (Non-Performing Loans: NPL หรือ Stage 3) ทรงตัวอยู่ที่ระดับประมาณ 5.36 แสนล้านบาท คิดเป็นสัดส่วน NPL Ratio ที่ร้อยละ 2.84 ถึง 2.85 ในช่วงปลายปี 2568 ถึงต้นปี 25694 การที่สัดส่วนหนี้เสียไม่ได้พุ่งสูงขึ้นอย่างฉับพลัน (NPL Cliff) เป็นผลมาจากการที่ธนาคารพาณิชย์มีการบริหารจัดการพอร์ตสินเชื่อเชิงรุก การตัดหนี้สูญ และการปรับปรุงโครงสร้างหนี้อย่างต่อเนื่อง รวมถึงสินเชื่อจัดชั้นกล่าวถึงเป็นพิเศษ (Stage 2) ที่ลดลงมาอยู่ที่ระดับร้อยละ 7.0 ถึง 7.07 ซึ่งสะท้อนถึงผลสัมฤทธิ์ของมาตรการช่วยเหลือลูกหนี้4
ในด้านความสามารถในการทำกำไร (Profitability) ภาพรวมกำไรสุทธิของระบบธนาคารพาณิชย์ในปี 2568 ปรับตัวลดลงจากปีก่อนหน้า โดยมีกำไรสุทธิรวมประมาณ 5 แสนล้านบาท5 สาเหตุหลักมาจากรายได้ดอกเบี้ยสุทธิที่ลดลงตามการปรับลดอัตราดอกเบี้ยนโยบายของธนาคารแห่งประเทศไทย (ธปท.) ลงมาอยู่ที่ร้อยละ 1.50 ในช่วงกลางปี 25683 และการเข้าร่วมมาตรการช่วยเหลือลูกหนี้ เช่น โครงการ “คุณสู้ เราช่วย”4 ปัจจัยเหล่านี้ส่งผลให้ส่วนต่างรายได้ดอกเบี้ยสุทธิ (Net Interest Margin: NIM) ของระบบปรับตัวลดลงจากร้อยละ 2.66 เหลือร้อยละ 2.54 และอัตราผลตอบแทนต่อสินทรัพย์ (ROA) ลดลงต่ำกว่าร้อยละ 1 มาอยู่ที่ร้อยละ 0.94 ในช่วงปลายปี 25685 โดยคาดการณ์ว่าอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) จะถูกจำกัดการขยายตัวให้อยู่ที่ระดับเพียงร้อยละ 8.2-9.0 ในช่วงปี 2568-25709
ปัจจัยขับเคลื่อนและกดดันตลาด (Key Drivers & Pressures)
ปัจจัยหลักที่ส่งผลและเป็นตัวแปรสำคัญต่ออุตสาหกรรมในปัจจุบันคือ ภาวะหนี้ครัวเรือนระดับสูง (Elevated Household Debt) ซึ่งทรงตัวอยู่ที่ระดับร้อยละ 87.5 ต่อ GDP ในไตรมาสที่ 4 ปี 2568 ก่อนจะปรับลดลงเล็กน้อยมาอยู่ที่ร้อยละ 86.7 และ 85.9 ในช่วงต้นปี 256911 สภาวะหนี้ในระดับสูงนี้จำกัดความสามารถในการก่อหนี้ใหม่ของผู้บริโภคและเพิ่มความเสี่ยงในการผิดนัดชำระหนี้ ทำให้กลไกการส่งผ่านนโยบายการเงินและการกระตุ้นเศรษฐกิจผ่านการบริโภครายย่อยทำได้ยากขึ้น นอกจากนี้ การหดตัวของสินเชื่อ SMEs อย่างรุนแรงสะท้อนถึงปัญหาเชิงโครงสร้างในการแข่งขันของธุรกิจขนาดเล็กในไทย ซึ่งได้รับผลกระทบจากต้นทุนการผลิตที่สูงขึ้นและการไม่สามารถเข้าถึงแหล่งเงินทุนในระบบได้ท่ามกลางมาตรฐานการอนุมัติสินเชื่อที่เข้มงวดของสถาบันการเงิน
2. Competitive Analysis (การแข่งขันระดับประเทศ)
โครงสร้างการแข่งขันของธนาคารพาณิชย์ในประเทศไทยมีลักษณะเป็นตลาดผู้ขายน้อยราย (Oligopoly) ที่มีการเปลี่ยนแปลงรูปแบบการแข่งขันอย่างมีนัยสำคัญ แม้กลุ่มผู้เล่นหลักดั้งเดิม (Incumbents) ยังคงครองส่วนแบ่งตลาดส่วนใหญ่ แต่วิธีการสร้างรายได้ โครงสร้างต้นทุน และโมเดลการให้บริการกำลังถูกท้าทายอย่างหนักจากการหดตัวของรายได้ดอกเบี้ยพื้นฐาน
กลุ่มผู้เล่นหลัก (Key Players) และการปรับตัวทางการเงิน
ผู้เล่นหลักในตลาดหรือสถาบันการเงินที่มีความสำคัญเชิงระบบ (D-SIBs) ได้แก่ ธนาคารกรุงเทพ (BBL), ธนาคารกสิกรไทย (KBANK), ธนาคารไทยพาณิชย์ (SCB/SCBX), ธนาคารกรุงไทย (KTB), ธนาคารกรุงศรีอยุธยา (BAY), และธนาคารทีเอ็มบีธนชาต (TTB)14 ธนาคารกลุ่มนี้กำลังเร่งปรับโครงสร้างเพื่อรับมือกับแนวโน้มผลกำไรที่เติบโตช้าลง
| ธนาคารพาณิชย์ (กลุ่มผู้เล่นหลัก) | สินทรัพย์รวม (ล้านบาท)* | กำไรสุทธิ (ล้านบาท)* | NPL Ratio (%)* | กลยุทธ์และการวางตำแหน่งทางการตลาดในปัจจุบัน |
|---|---|---|---|---|
| BBL (ธนาคารกรุงเทพ) | 4,606,342 | 46,007 | 3.0 | เน้นสินเชื่อธุรกิจขนาดใหญ่, เครือข่ายต่างประเทศครอบคลุม 14 เศรษฐกิจ, และเร่งขยายการลงทุนผ่าน BBL Private Bank |
| KBANK (ธนาคารกสิกรไทย) | 4,340,954 | 49,604 | 3.19 | ความแข็งแกร่งด้าน Digital Banking (K PLUS), เน้นการขยายฐาน Wealth Management สู่ลูกค้าทุกระดับ |
| SCBX (บมจ. เอสซีบี เอกซ์) | 3,400,000+** | 43,000+** | ~3.3** | วางเป้าหมายสู่การเป็น AI-First Bank และครองอันดับ 1 ด้าน Wealth Management ภายในปี 2569 |
| KTB (ธนาคารกรุงไทย) | 3,933,300 | 48,200 | 2.90 | ใช้ความได้เปรียบจากโครงการรัฐ, เร่งผลักดันบริษัทในเครือเพื่อยื่นขอใบอนุญาต Virtual Bank ร่วมกับพันธมิตร |
| TTB (ทีเอ็มบีธนชาต) | 1,748,523 | 21,031 | ~2.9** | การบริหารเงินทุนเชิงรุก, เน้นอัตราการจ่ายเงินปันผลสูงเพื่อรักษาความน่าสนใจต่อนักลงทุน (Dividend Play) |
| *(หมายเหตุ: ข้อมูลอ้างอิงจากงบการเงินรวมประจำปี 2568, *เป็นตัวเลขประมาณการเชิงอุตสาหกรรม17) |
การปรับตัวที่เห็นได้ชัดที่สุดคือการมุ่งเน้น การบริหารเงินกองทุนเชิงรุก (Capital Management) เนื่องจากอัตราผลตอบแทนต่อส่วนผู้ถือหุ้น (ROE) อยู่ในระดับต่ำ ธนาคารหลายแห่งจึงหันมาใช้กลยุทธ์การรักษาระดับ หรือเพิ่มอัตราการจ่ายเงินปันผล (Dividend Payout Ratio) ให้อยู่ในระดับร้อยละ 50-60 เพื่อดึงดูดนักลงทุน โดยคาดว่ากลุ่มธนาคารพาณิชย์จะสามารถให้อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) ที่น่าดึงดูดในระดับร้อยละ 6-7 ในช่วงปี 2568-2570 ซึ่งสูงกว่าค่าเฉลี่ยของตลาดหลักทรัพย์แห่งประเทศไทยอย่างมีนัยสำคัญ9
ควบคู่ไปกับกลยุทธ์ด้านทุน ธนาคารได้เร่งลดต้นทุนการดำเนินงานผ่าน การลดขนาดสาขาและการลดบุคลากร ตลอดปีที่ผ่านมา มีการปิดสาขาของธนาคารพาณิชย์ไปแล้วถึง 801 แห่งทั่วประเทศ โดยธนาคารกรุงเทพและ SCB มีการปิดสาขาสูงสุดที่ 114 และ 110 แห่งตามลำดับ24 ในภาพรวมระยะยาว 5 ปีที่ผ่านมา จำนวนพนักงานในระบบธนาคารลดลงกว่าร้อยละ 15 หรือหายไปกว่า 23,000 ตำแหน่ง25 ซึ่งเป็นการตอบสนองต่อพฤติกรรมผู้บริโภคที่เปลี่ยนไปใช้ช่องทางดิจิทัลและเพื่อเตรียมพร้อมรับมือกับคู่แข่งรายใหม่
สมรภูมิ Wealth Management: เพื่อชดเชยการลดลงของรายได้ดอกเบี้ย ธนาคารพาณิชย์ต่างมุ่งเน้นไปที่ธุรกิจบริหารความมั่งคั่ง (Wealth Management) ซึ่งสร้างรายได้ในรูปของค่าธรรมเนียม (Fee Income) และไม่ต้องตั้งสำรองหนี้สูญ ตลาดสินทรัพย์ภายใต้การให้คำแนะนำ (AUM) ของกลุ่มธุรกิจไพรเวทแบงก์กิ้งในไทยเติบโตขึ้นร้อยละ 6 สู่ระดับ 1.63 แสนล้านดอลลาร์สหรัฐ26 ผู้เล่นหลักอย่าง SCB ได้ประกาศทิศทางชัดเจนที่จะขึ้นเป็นผู้นำตลาดด้านนี้ภายในปี 2569 โดยนำเสนอผลิตภัณฑ์ที่ลดความเสี่ยงด้านเงินต้นและสร้างการลงทุนที่ปรับแต่งเฉพาะบุคคล27 ในขณะที่ KKP และ KBANK พยายามชิงส่วนแบ่งตลาดผ่านผลิตภัณฑ์การลงทุนทางเลือกและกองทุนรวม เพื่อตอบสนองต่อเทรนด์การเคลื่อนย้ายความมั่งคั่ง (Wealth Migration) ของผู้มีเงินออมที่หนีผลตอบแทนที่ตกต่ำของเงินฝากประจำ26
การเข้ามาของ Virtual Bank และระบบนิเวศข้อมูลทางเลือก (Data Ecosystems)
จุดเปลี่ยนที่สำคัญที่สุดของโครงสร้างการแข่งขันในทศวรรษนี้คือการอนุมัติใบอนุญาตธนาคารพาณิชย์ไร้สาขา (Virtual Bank) จำนวน 3 รายจากกระทรวงการคลังและ ธปท. ซึ่งมีกำหนดเริ่มเปิดให้บริการภายในกลางปี 256929 ประเด็นสำคัญของการอนุมัติใบอนุญาตครั้งนี้ไม่ได้อยู่ที่รูปแบบ “ไร้สาขา” แต่อยู่ที่ช่องว่างทางการตลาด (Market Gap) ที่ผู้เล่นเดิมละทิ้ง โดยประชากรไทยในวัยผู้ใหญ่กว่าร้อยละ 63 ยังคงตกอยู่ในกลุ่ม Unbanked (ไม่มีบัญชีธนาคาร) และ Underbanked (เข้าถึงบริการทางการเงินได้ไม่เต็มที่)32 ธนาคารดั้งเดิมมีข้อจำกัดในการประเมินความเสี่ยงเพราะพึ่งพาหลักฐานทางการเงินแบบเดิม (สลิปเงินเดือน, สินทรัพย์ค้ำประกัน)
ผู้รับใบอนุญาตทั้ง 3 กลุ่มได้นำเอาจุดแข็งด้านระบบนิเวศข้อมูลทางเลือก (Alternative Data) ขนาดมหึมามาสร้างข้อได้เปรียบเพื่ออุดช่องว่างดังกล่าว ซึ่งสามารถวิเคราะห์โครงสร้างข้อมูลของกลุ่มพันธมิตรได้ดังนี้:
| กลุ่มผู้ได้รับใบอนุญาต Virtual Bank | โครงสร้างพันธมิตรทางธุรกิจ | สินทรัพย์ด้านข้อมูลเชิงนิเวศ (Ecosystem Assets) และข้อได้เปรียบ |
|---|---|---|
| กลุ่ม SCBX, KakaoBank และ WeBank | การร่วมทุนระหว่างสถาบันการเงินไทยกับผู้นำด้านเทคโนโลยีระดับโลก | ผสานฐานลูกค้าท้องถิ่นเข้ากับระบบประเมินความเสี่ยง AI Underwriting ขั้นสูงจากจีน (WeBank) และความเป็นเลิศด้านประสบการณ์ผู้ใช้ (UX/UI) จากเกาหลีใต้ (KakaoBank)29 |
| กลุ่ม KTB, AIS และ OR | การผนึกกำลังของธนาคารรัฐ, ผู้นำโทรคมนาคม, และธุรกิจค้าปลีกน้ำมัน | การเข้าถึงข้อมูลผู้ใช้งานโทรศัพท์มือถือกว่า 50 ล้านเลขหมาย (Telecom Data) และจุดสัมผัสลูกค้าผ่านร้านกาแฟและสถานีบริการน้ำมันกว่า 8 ล้านราย29 |
| กลุ่ม CP Group (Ascend Money) | กลุ่มทุนค้าปลีกที่ใหญ่ที่สุดในประเทศ ร่วมกับผู้เชี่ยวชาญด้าน E-Wallet | ฐานข้อมูลการจับจ่ายใช้สอยแบบเรียลไทม์จากผู้ใช้งาน TrueMoney กว่า 34 ล้านคน พร้อมจุดเชื่อมต่อ (Touchpoints) ผ่านร้าน 7-Eleven กว่า 15,000 สาขาทั่วประเทศ30 |
ข้อมูลเชิงประจักษ์เหล่านี้แสดงให้เห็นว่า รูปแบบการแข่งขันในอนาคตจะไม่ใช่การแข่งขันด้วยอัตราดอกเบี้ย แต่จะเป็นการแข่งขันด้านความสามารถในการเข้าถึงและประมวลผลพฤติกรรมการใช้ชีวิตของผู้บริโภค เพื่อนำเสนอวงเงินสินเชื่อรายย่อย (Micro-credit) แบบอัตโนมัติ
3. Thai Consumer Insights (พฤติกรรมผู้บริโภคชาวไทย)
สังคมไร้เงินสดและโครงสร้างพื้นฐานระดับภูมิภาค
ผู้บริโภคชาวไทยมีความตื่นตัวและคุ้นเคยกับเทคโนโลยีทางการเงินในระดับแนวหน้าของภูมิภาคเอเชียตะวันออกเฉียงใต้ โดยมีอัตราการเข้าถึงการชำระเงินดิจิทัลสูงถึงร้อยละ 92 ของประชากร36 ระบบ “พร้อมเพย์” (PromptPay) ได้กลายเป็นกระดูกสันหลังของระบบเศรษฐกิจดิจิทัลไทย โดยข้อมูล ณ ต้นปี 2569 บ่งชี้ว่ามียอดการลงทะเบียนสูงถึง 82.33 ล้านเลขหมาย สร้างปริมาณธุรกรรมกว่า 2.33 พันล้านรายการภายในเดือนเดียว คิดเป็นมูลค่ารวมถึง 4.63 ล้านล้านบาท37 การเติบโตอย่างก้าวกระโดดนี้ทำให้ความต้องการใช้เงินสดและบัตรเครดิตแบบดั้งเดิมลดลงอย่างต่อเนื่อง38
พฤติกรรม Mobile-First นี้ยังได้ขยายขอบเขตจากภายในประเทศไปสู่การทำธุรกรรมข้ามพรมแดน (Cross-border QR Payment) ธปท. ได้เชื่อมโยงระบบการชำระเงินกับหลายประเทศ อาทิ ญี่ปุ่น สิงคโปร์ เวียดนาม และล่าสุดได้ขยายความร่วมมือกับผู้ให้บริการรายใหญ่ของจีน ได้แก่ Alipay, WeChat Pay, และ UnionPay39 ส่งผลให้ผู้บริโภคชาวไทยสามารถใช้แอปพลิเคชันธนาคารสแกนจ่ายเงินในต่างประเทศได้ทันทีด้วยต้นทุนที่ต่ำ ในขณะเดียวกันก็อำนวยความสะดวกให้นักท่องเที่ยวต่างชาติสามารถใช้จ่ายในไทยได้ง่ายขึ้น ซึ่งเป็นการยกระดับศักยภาพของธุรกิจ SMEs ไทยให้สามารถเชื่อมต่อกับกำลังซื้อระดับภูมิภาคได้โดยตรง38
ความคาดหวังต่อปัญญาประดิษฐ์ (AI) และ Hyper-personalization
รายงานพฤติกรรมผู้บริโภค “thAI Consumer AI Adoption 2026” เผยให้เห็นถึงพลวัตที่ซับซ้อนของการใช้เทคโนโลยีของคนไทย แม้ว่ากว่าร้อยละ 90 จะตระหนักรู้เกี่ยวกับการมีอยู่ของเทคโนโลยี AI และร้อยละ 80 มีการใช้งานในชีวิตประจำวัน แต่มีเพียงร้อยละ 16 เท่านั้นที่เป็นผู้ใช้งานที่สามารถดึงศักยภาพสูงสุดของเทคโนโลยีออกมาได้44 ผู้บริโภคส่วนใหญ่มองว่าเทคโนโลยีการธนาคารในปัจจุบัน แม้จะเข้าถึงง่าย แต่ก็ยัง “ไม่เข้าใจความต้องการของพวกเขาอย่างแท้จริง”45
สิ่งที่ผู้บริโภคคนไทยปรารถนาคือ Hyper-personalization ควบคู่ไปกับ “ความเรียบง่ายที่มีความหมาย” (Meaningful Simplicity) ผู้ใช้บริการไม่ต้องการฟีเจอร์ที่ซับซ้อน แต่ต้องการให้ AI ทำหน้าที่วิเคราะห์ข้อมูลเชิงลึกเพื่อลดภาระในชีวิตประจำวัน เช่น การเปรียบเทียบเงื่อนไขสินเชื่อโดยอัตโนมัติ การแนะนำพอร์ตการลงทุนอย่างเจาะจง หรือการแจ้งเตือนสิทธิประโยชน์ที่ตรงกับวิถีชีวิต44 ดังนั้น ธนาคารที่สามารถผสานการทำงานของ AI เข้ากับความเข้าอกเข้าใจในระดับมนุษย์ (Human-in-the-Loop) จะสามารถครองใจผู้บริโภคได้ในระยะยาว45
Pain Points และพฤติกรรมการก่อหนี้เชิงโครงสร้าง
อุปสรรคและความเจ็บปวดที่ร้ายแรงที่สุดสำหรับผู้บริโภคไทยในปัจจุบันคือ ภัยคุกคามทางไซเบอร์และการฉ้อโกง (Cybersecurity & Fraud) ข้อมูลทางสถิติชี้ว่าเพียงช่วงกลางปี 2568 ประเทศไทยพบกรณีหลอกลวงโอนเงินสูงถึง 24,500 คดีในเดือนเดียว สร้างความสูญเสียทางเศรษฐกิจมากกว่า 1 แสนล้านบาทต่อปี48 ความหวาดระแวงต่อการถูกแฮ็กบัญชีกลายเป็นข้อกังวลอันดับต้นๆ44 เพื่อแก้ปัญหานี้ สถาบันการเงินได้เพิ่มมาตรการยืนยันตัวตนด้วยใบหน้า (Facial Recognition) สำหรับธุรกรรมที่เกิน 50,000 บาท50 แม้จะเพิ่มความปลอดภัย แต่มาตรการเหล่านี้ก็สร้างความฝืด (Friction) ในประสบการณ์ใช้งาน ซึ่งเป็นความท้าทายหลักที่ธนาคารต้องหาจุดสมดุล
ในอีกมิติหนึ่ง ความเปราะบางทางการเงินจากหนี้สินวงจรชีวิต (Life Cycle Debt) ถือเป็นลักษณะเฉพาะของบริบทไทย งานวิจัยจากสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER) ระบุอย่างชัดเจนว่าคนไทยเริ่มก่อหนี้ตั้งแต่อายุน้อย มักมีภาระหนี้หลายบัญชีซ้อนทับกัน (เฉลี่ย 3 บัญชีต่อคน) และรักษาสถานะความเป็นหนี้ไปจนล่วงเลยวัยเกษียณอายุ53 สินเชื่อส่วนใหญ่เป็นสินเชื่ออุปโภคบริโภคที่ไม่สร้างรายได้ (Non-productive loans) เช่น สินเชื่อส่วนบุคคลและบัตรเครดิต ซึ่งก่อให้เกิดความเปราะบางต่อสภาวะเศรษฐกิจในระยะยาวและนำไปสู่วงจรหนี้เสีย55
4. Macro Environment (ปัจจัยมหภาค)
การดำเนินธุรกิจของธนาคารพาณิชย์ในไทยอยู่ภายใต้การกำกับดูแลที่เข้มงวดและได้รับผลกระทบโดยตรงจากการออกแบบนโยบายระดับมหภาคของภาครัฐ ซึ่งมุ่งเน้นการรักษาสมดุลระหว่างเสถียรภาพทางการเงินและการช่วยเหลือภาคเศรษฐกิจจริง
นโยบายด้านกฎระเบียบและการบริหารจัดการหนี้สิน (Regulatory Framework)
เพื่อรับมือกับวิกฤตหนี้ครัวเรือน ธปท. ได้บังคับใช้เกณฑ์ การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ซึ่งครอบคลุมมาตรฐานการปฏิบัติงานตลอดวงจรชีวิตของหนี้ (Debt Cycle) ตั้งแต่การนำเสนอผลิตภัณฑ์ไปจนถึงการปรับปรุงโครงสร้างหนี้56 นโยบายนี้บังคับให้สถาบันการเงินต้องพิจารณาความสามารถในการชำระหนี้ของผู้กู้เป็นหลัก โดยมีการพิจารณากำหนดเพดานภาระหนี้ต่อรายได้ (Debt Service Ratio: DSR) ให้อยู่ที่ไม่เกินร้อยละ 70 สำหรับกลุ่มผู้มีรายได้น้อยกว่า 30,000 บาทต่อเดือน57 นอกจากนี้ยังผลักดันกลไก การคิดอัตราดอกเบี้ยตามความเสี่ยง (Risk-Based Pricing) เพื่อสร้างความเป็นธรรม โดยให้ผู้กู้ที่มีประวัติการชำระเงินดีและมีความเสี่ยงต่ำได้รับดอกเบี้ยที่ถูกลง ในขณะที่เปิดโอกาสให้ผู้ที่มีความเสี่ยงสูงสามารถเข้าถึงสินเชื่อในระบบได้แทนที่จะถูกผลักไปสู่หนี้นอกระบบ59
นโยบายปฏิรูปการจัดการหนี้ที่สำคัญอีกประการคือ การขยายขอบเขตและอนุมัติหลักเกณฑ์การจัดตั้ง กิจการร่วมทุนบริหารสินทรัพย์ (Joint Venture Asset Management Company: JV AMC) ระหว่างธนาคารพาณิชย์ สถาบันการเงินเฉพาะกิจ (SFIs) และบริษัทบริหารสินทรัพย์ (AMC)61 กิจการร่วมทุนนี้อนุญาตให้ดำเนินงานได้นานสูงสุด 15 ปี โดยมีเป้าหมายเพื่อช่วยสถาบันการเงินบริหารจัดการหนี้เสีย (NPLs) ได้อย่างยืดหยุ่น นำร่องด้วยมาตรการช่วยเหลือลูกหนี้รายย่อยที่มีภาระหนี้ไม่เกิน 100,000 บาท ผ่านการโอนหนี้กว่า 1.5 – 2 ล้านบัญชีไปยังกลไกของรัฐ เช่น บริษัท บริหารสินทรัพย์สุขุมวิท จำกัด (SAM) และ Ari AMC64 เพื่อให้สถาบันการเงินสามารถทำความสะอาดงบดุลและมีสภาพคล่องเพียงพอในการปล่อยสินเชื่อรอบใหม่
สภาพแวดล้อมทางเศรษฐกิจและการสนับสนุนสินเชื่อธุรกิจ
ในบริบทที่เศรษฐกิจฟื้นตัวช้าและสถาบันการเงินปฏิเสธการให้สินเชื่อเนื่องจากความเสี่ยงสูง รัฐบาลและ ธปท. ได้ออกมาตรการแทรกแซงตลาดผ่านโครงการ SME Credit Boost โครงการนี้ดึงเงินจากกองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) ประมาณ 20,000 ล้านบาท มาใช้สร้างกลไกค้ำประกันสินเชื่อแบบพิเศษ แทนการใช้กลไกปกติของบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.)65 โดยกลไกนี้จะรับผิดชอบชดเชยความเสียหายร้อยละ 15-30 ของมูลค่าสินเชื่อที่กลายเป็นหนี้เสีย ตั้งเป้าหมายที่จะกระตุ้นการปล่อยสินเชื่อใหม่เข้าสู่ระบบเศรษฐกิจประมาณ 1 แสนล้านบาท โดยมุ่งเป้าสนับสนุนอุตสาหกรรมแห่งอนาคต (Reinvent Thailand) เช่น เกษตรและอาหารแปรรูป การแพทย์ สุขภาพ อุตสาหกรรมยานยนต์ และอิเล็กทรอนิกส์อัจฉริยะ โครงการนี้ถือเป็นความพยายามของภาครัฐในการรับความเสี่ยงแทนเอกชนเพื่อปลดล็อกภาวะสินเชื่อตึงตัว65
การบูรณาการข้อมูลและบรรทัดฐานด้านสิ่งแวดล้อม (Tech & ESG)
สภาพแวดล้อมทางเทคโนโลยีในอุตสาหกรรมธนาคารกำลังถูกพลิกโฉมด้วยแนวนโยบาย “Your Data” (Open Banking) ซึ่ง ธปท. เตรียมประกาศใช้มาตรฐานกลางในการแบ่งปันข้อมูลผู้บริโภคข้ามสถาบันการเงินผ่าน Open API ภายในปี 256925 โครงสร้างพื้นฐานนี้จะทลายกำแพงการผูกขาดข้อมูลทางการเงิน เปิดทางให้คู่แข่งรายใหม่ เช่น Virtual Banks สามารถเข้าถึงประวัติทางการเงินของลูกค้าจากธนาคารดั้งเดิม เพื่อนำไปประมวลผลอนุมัติสินเชื่อด้วยเงื่อนไขที่ดีกว่า สร้างการแข่งขันด้านคุณภาพบริการอย่างเป็นรูปธรรม
ในส่วนของความยั่งยืนทางสิ่งแวดล้อม (ESG) มาตรฐาน Thailand Taxonomy ระยะที่ 2 ได้รับการเผยแพร่บังคับใช้ ครอบคลุมอุตสาหกรรมที่ปลดปล่อยก๊าซเรือนกระจกสูง ได้แก่ ภาคเกษตรกรรม การผลิต การก่อสร้างอสังหาริมทรัพย์ และการจัดการของเสีย69 กรอบนี้ใช้ระบบสัญญาณไฟจราจร (Traffic-Light System) ในการจัดหมวดหมู่กิจกรรมทางธุรกิจ (สีเขียว สีเหลือง และสีแดง)69 ธนาคารพาณิชย์ถูกบังคับกลายๆ ให้ต้องประเมินพอร์ตสินเชื่อตามเกณฑ์นี้ เพื่อขยายสัดส่วน “สินเชื่อสีเขียว (Green Loans)” และ “สินเชื่อเพื่อการเปลี่ยนผ่าน (Transition Finance)” หากธุรกิจใดตกอยู่ในหมวดสีแดงและไม่มีแผนการลดคาร์บอนที่ชัดเจน จะต้องเผชิญกับข้อจำกัดในการกู้ยืมและต้นทุนดอกเบี้ยที่สูงขึ้นในอนาคตอันใกล้
5. Future Outlook & Threats (แนวโน้มและความเสี่ยง)
ทิศทางของอุตสาหกรรมธนาคารพาณิชย์ในประเทศไทยในช่วง 3-5 ปีข้างหน้า จะถูกกำหนดโดยความสามารถในการนำเทคโนโลยีมาประยุกต์ใช้เพื่อสร้างกระแสรายได้ใหม่ ท่ามกลางสภาพแวดล้อมที่การทำกำไรจากดอกเบี้ยแบบดั้งเดิมถดถอยลง
โอกาสใหม่และทิศทางของธุรกิจ (Future Outlook)
AI-First Banking & Hyper-Automation: ธนาคารจะเปลี่ยนผ่านจากยุค Digital Banking ไปสู่การเป็น AI-First Bank อย่างเต็มรูปแบบ การประยุกต์ใช้เทคโนโลยี AI จะไม่จำกัดเพียงแชทบอทตอบคำถาม แต่จะลงลึกถึงการบูรณาการแบบรวมศูนย์ (Core Integration) ตั้งแต่กระบวนการประเมินสินเชื่อรายย่อย (AI Underwriting) ที่สามารถอนุมัติได้แบบเรียลไทม์ ไปจนถึงการให้คำปรึกษาการลงทุนแบบไฮบริดที่ผสานการวิเคราะห์ของเครื่องจักรเข้ากับความเห็นอกเห็นใจของพนักงานมนุษย์ (Human-in-the-Loop) เพื่อเสริมสร้างความไว้วางใจ44
ยุคทองของธุรกิจบริหารความมั่งคั่ง (Wealth Management Era): เนื่องจากสัดส่วนสินทรัพย์ของกองทุนรวมต่อ GDP ในประเทศไทยยังคงต่ำเมื่อเทียบกับประเทศเศรษฐกิจพัฒนาแล้ว28 ธนาคารพาณิชย์จะทุ่มทรัพยากรมหาศาลเพื่อดึงดูดฐานลูกค้า Mass Affluent และ High Net Worth การนำเสนอผลิตภัณฑ์การลงทุนในต่างประเทศ การป้องกันความเสี่ยง และสินทรัพย์ทางเลือก จะกลายเป็นเครื่องยนต์หลักในการสร้างรายได้ค่าธรรมเนียม (Fee Income) มาชดเชยส่วนต่างดอกเบี้ย (NIM) ที่มีแนวโน้มถูกบีบอัดในระยะยาว9
เครือข่ายการชำระเงินข้ามพรมแดนระดับภูมิภาค (Regional Payment Node): ความสำเร็จในการเชื่อมโยงระบบ PromptPay ข้ามพรมแดนไปยังศูนย์กลางทางเศรษฐกิจอย่าง สิงคโปร์ จีน ฮ่องกง ญี่ปุ่น และเพื่อนบ้านในอาเซียน จะเปิดโอกาสใหม่ให้ธนาคารไทยสามารถดึงดูดรายได้จากค่าธรรมเนียมปริวรรตเงินตราและธุรกรรมการค้าระหว่างประเทศ38 ซึ่งไม่เพียงแต่สนับสนุนอุตสาหกรรมการท่องเที่ยว แต่ยังรวมถึงการเอื้อประโยชน์ต่อ E-commerce ของ SMEs ไทยในการเข้าถึงตลาดเอเชียได้อย่างไร้รอยต่อ
ความเสี่ยงที่ผู้ประกอบการต้องระวัง (Threats & Risks)
ความเสี่ยงจากคลื่นหนี้เสีย (NPL Cliffs) และความเปราะบางของ SMEs: แม้จะมีโครงการปรับปรุงโครงสร้างหนี้จำนวนมาก แต่ยอดสินเชื่อจัดชั้นกล่าวถึงเป็นพิเศษ (Stage 2) ยังคงอยู่ในระดับสูงที่ร้อยละ 7.07 ธุรกิจ SMEs ในภาคอุตสาหกรรมดั้งเดิมที่ขาดเงินทุนในการเปลี่ยนผ่านสู่เทคโนโลยีใหม่และการผลิตที่เป็นมิตรต่อสิ่งแวดล้อม มีแนวโน้มสูงที่จะกลายเป็นหนี้เสีย นอกจากนี้ ปัจจัยมหภาคระดับโลก เช่น สงครามการค้า มาตรการตั้งกำแพงภาษีของสหรัฐฯ (US Tariffs) และความขัดแย้งทางภูมิรัฐศาสตร์ อาจส่งผลกระทบต่อเนื่องมายังภาคการส่งออกและสินเชื่อของกลุ่มธุรกิจขนาดใหญ่16
การคุกคามจากผู้เล่นสายเทคโนโลยีและ Virtual Banks: การเริ่มต้นดำเนินธุรกิจของ Virtual Banks อย่างเต็มรูปแบบในปี 2569 ประกอบกับการบังคับใช้เกณฑ์ Open Data จะกัดเซาะความได้เปรียบด้านการผูกขาดข้อมูลที่ธนาคารดั้งเดิมเคยมี หากกลุ่มธนาคารเก่าไม่สามารถปรับปรุงระบบไอทีรุ่นเก่า (Legacy Systems) ให้ยืดหยุ่นและลดต้นทุนการดำเนินงานลงได้ จะสูญเสียส่วนแบ่งการตลาดในกลุ่มลูกค้ารายย่อยและผู้ประกอบการอิสระให้กับแพลตฟอร์มที่มีความคล่องตัวสูงกว่าอย่างหลีกเลี่ยงไม่ได้
ต้นทุนการรักษาความปลอดภัยทางไซเบอร์และข้อบังคับทางกฎหมาย (Cyber Resilience & Regulatory Costs): ในยุคที่ระบบเศรษฐกิจพึ่งพาแพลตฟอร์มดิจิทัล ความเสียหายจากการฉ้อโกงทางไซเบอร์จะทวีความรุนแรงมากขึ้น สถาบันการเงินต้องแบกรับต้นทุนคงที่ในการพัฒนาระบบตรวจจับภัยคุกคาม (Fraud Detection) ที่รัดกุมยิ่งขึ้น นอกจากนี้ การปรับตัวตามเกณฑ์ Thailand Taxonomy และความยั่งยืนด้านสิ่งแวดล้อม จะเพิ่มกระบวนการทำงานและความซับซ้อนในการอนุมัติสินเชื่อ ซึ่งถือเป็นต้นทุนแฝงที่อาจฉุดรั้งประสิทธิภาพในการทำกำไรของระบบธนาคารในอนาคต
อุตสาหกรรมธนาคารพาณิชย์ของไทยกำลังก้าวข้ามขีดจำกัดแบบดั้งเดิม ท่ามกลางความท้าทายจากระดับหนี้ครัวเรือนที่สูงที่สุดในประวัติศาสตร์และวงจรเศรษฐกิจที่เติบโตต่ำกว่าศักยภาพ เพื่อความอยู่รอด สถาบันการเงินได้เลือกที่จะรักษาระดับเงินกองทุนให้แข็งแกร่งที่สุด ควบคู่ไปกับการดำเนินกลยุทธ์ตั้งรับในพอร์ตสินเชื่อรายย่อย และรุกคืบในธุรกิจ Wealth Management รวมถึงสินเชื่อสำหรับธุรกิจขนาดใหญ่
การก้าวเข้ามาของ Virtual Banks นโยบาย Open Data และมาตรฐานความยั่งยืนระดับโลก จะเปลี่ยนกฎเกณฑ์การแข่งขันจาก “การแข่งขยายเครือข่ายสาขา” ไปสู่ “การแข่งขันด้านความสามารถในการวิเคราะห์ข้อมูลเชิงลึก” สถาบันทางการเงินที่สามารถผสานขีดความสามารถของปัญญาประดิษฐ์เข้ากับความเข้าใจความต้องการของมนุษย์ พร้อมทั้งบริหารความเสี่ยงด้านไซเบอร์และหนี้เสียได้อย่างบูรณาการ จะเป็นผู้กุมความได้เปรียบในภูมิทัศน์ทางการเงินแห่งอนาคตของประเทศไทยอย่างแท้จริง
ผลงานที่อ้างอิง
1. Thailand Capital Adequacy Ratio, 1997 – 2026 | CEIC Data
2. Thailand Banking Sector Report 2024-2025
3. Banking & Finance 2025 – Thailand | Global Practice Guides
4. Banking Sector Quarterly Brief (Q4 2025 and 2025) – Bank of Thailand
5. Thai banking system remains stable in 2025 despite lower profits
6. Banking Sector Quarterly Brief (Q4 2025 and 2025) – Bank of Thailand
7. Banking Sector Quarterly Brief (Q1 2026)
8. Banking Sector Quarterly Brief (Q1 2026) – Bank of Thailand
11. Thailand Households Debt To GDP – Trading Economics
12. Thailand Household Debt: % of GDP, 2003 – 2026 | CEIC Data
13. Thailand Household debt to GDP, in percent, December, 2025
14. Top 7 Banks in Thailand (2025): Compare Fees & Services
15. Top 6 Banks in Thailand in 2026: Key Info & Foreigner Eligibility
16. Krungthai Bank Public Company Limited
17. Financial Information – Bangkok Bank
18. Summary of Financial Information
19. Financial Highlight – Krungthai Bank – ธนาคารกรุงไทย
20. Investor Relation – Financial Summary | TMBThanachart (ttb)
21. KASIKORNBANK Form 56-1 One Report 2025
22. KASIKORNBANK KBANK TB – Finansia
23. Dividend Policy and Payments | SCB X – SCBX Investor Relations
24. Over 800 Thai bank branches shuttered during past year
25. Major restructuring reported in Thailand’s banking system
26. Thailand Private Banking & Wealth Management AUM
27. Your Success. Our Success.
28. KS: Banking Sector Wealth migration ขุมทรัพย์ใหม่ธนาคาร
29. Thailand names three successful virtual bank applicants
30. Thailand Greenlights Three Digital Banks in FinTech Shake-Up
31. Thailand’s first three virtual banks approved – Bangkok Post
32. Thailand’s Bank of the Future: Will the New Virtual Banks Reshape
33. Who Are The Applicants for Thailand’s Virtual Banking License?
34. Thailand central bank awards three virtual banking licences
35. SCBX, KakaoBank, and WeBank Technology Services Deepen
36. FinTech Thailand | Iconic Research
37. NITMX เผยยอดธุรกรรมพร้อมเพย์เดือนมกราคม 2569 แตะ 2.33 พันล้าน
38. Thailand’s Digital Payment Revolution: How PromptPay Dominance
40. Thailand and Hong Kong Launch Cross-Border QR Payments
41. Thailand expands cross-border QR payment system
42. Launch of the Cross-border QR Payment Linkage between Thailand
43. The Bank of Thailand (BOT) is paving the way for five Thai banks to
44. SCBX Launches First “thAI Consumer AI Adoption 2026” Report
45. thAI consumer AI adoption 2026 – SCBX
46. ทำ Hyper-Personalization ด้วย AI เทรนด์การตลาดที่ธุรกิจต้องรู้ – iCONEXT
47. ประสบการณ์ใหม่! เมื่อ AI-Powered Chatbots ทำงานร่วมกับมนุษย์
48. BOT Limits Withdrawals – G.A.M. Legal Alliance
49. Scam threat again on the rise in Thailand with losses of 70 million
50. Bank of Thailand introduces new security measures to mitigate
51. Central bank turns to biometrics to battle online scams
52. Bank of Thailand to Cap Daily Digital … – Fintech News Singapore
53. Household Debt and Delinquency over the Life Cycle – ResearchGate
54. Thailand’s Household Debt through the Lens of Credit Bureau Data
55. How Deep the Crisis of Thais’ Increasing Debt
56. The new Bank of Thailand notification on responsible lending
57. Lending guidelines planned to reduce Thailand’s household debt
58. Bank of Thailand Implements New Responsible Lending Regulation
59. ธปท. จับมือเอกชน สร้างกลไกดอกเบี้ย Risk-Based Pricing : เสี่ยงสูงกู้ได้
60. ว่าที่ รมช.คลัง หนุนแนวคิดเดินหน้ากลไก Risk-Based Pricing ตัดวงจรหนี้
61. (ร่าง) หลักเกณฑ์การดำเนินงานในกิจการร่วมทุนเพื่อแก้ไขปัญหาสินทรัพย์ด้อย
62. รู้จัก JV AMC เครื่องมือจัดการหนี้เสีย NPL ช่วยลูกหนี้ฟื้นตัว | เดลินิวส์
63. Thailand: Banks and asset management companies – Joint venture
64. BOT pushes for JVAMC to tackle bad debt of 4 million small borrowers
65. Ministry of Finance and Bank of Thailand launch “SMEs Credit Boost
66. Bank of Thailand to Launch New Credit Guarantee Mechanism to
67. Open Data – Bank of Thailand
68. Bank of Thailand Calls for Data-Sharing Framework to Unlock
69. Decoding the Thailand Taxonomy
70. Joint Press Release “Publication of Thailand Taxonomy Phase 2”
71. การรับฟังความเห็นต่อร่าง Thailand Taxonomy ระยะที่ 2