สารบัญเนื้อหา
- บทสรุปผู้บริหาร (Executive Summary)
- 1. Market Landscape: ภาพรวมและโครงสร้างตลาด
- 1.1 ตลาดคลินิกเวชกรรมความงามและศัลยกรรม (Aesthetic & Plastic Surgery)
- 1.2 ตลาดการรักษาภาวะมีบุตรยากและเวชศาสตร์การเจริญพันธุ์ (Infertility Treatment & IVF)
- 1.3 ตลาดคลินิกปฐมภูมิและคลินิกชุมชน (Primary Care Clinics)
- 1.4 ตลาดคลินิกสุขภาพจิต (Mental Health Clinics)
- 1.5 ตลาดเวชศาสตร์ชะลอวัย (Longevity & Healthspan Clinics)
- 2. Competitive Analysis: การแข่งขันระดับประเทศ
- 2.1 สภาพการแข่งขันในคลินิกความงาม: จาก Red Ocean สู่ Corporate Consolidation
- 2.2 โครงสร้างผู้เล่นในคลินิกเวชกรรมชุมชน (Primary Care Chains)
- 2.3 ช่องว่างทางการตลาด (Market Gap & Blue Ocean)
- 3. Thai Consumer Insights: พฤติกรรมผู้บริโภคชาวไทย
- 3.1 กลุ่มความงามและศัลยกรรม (Aesthetics)
- 3.2 กลุ่มเวชศาสตร์ชะลอวัยและผู้สูงอายุ (Silver Gen & Healthspan)
- 3.3 กลุ่มผู้รับบริการสุขภาพจิต (Mental Health Consumers)
- 4. Macro Environment: ปัจจัยมหภาค
- 4.1 นโยบายสาธารณสุขและงบประมาณภาครัฐ: ผลกระทบจากโครงการ “30 บาทรักษาทุกที่”
- 4.2 บริบททางกฎหมายและการกำกับดูแล (Regulatory Environment)
- 4.3 โครงสร้างทรัพยากรมนุษย์: ภาวะสมองไหลและความเหลื่อมล้ำของการกระจายตัว (Maldistribution & Brain Drain)
- 4.4 บริบททางเทคโนโลยี (Technological Environment)
- 5. Future Outlook & Threats: แนวโน้มและความเสี่ยงในอีก 3-5 ปีข้างหน้า
- 5.1 ทิศทางและโอกาสใหม่ (Emerging Opportunities)
- 5.2 ความเสี่ยงและข้อควรระวัง (Threats & Risks)
- บทสรุปเชิงกลยุทธ์ (Conclusion)
- ผลงานที่อ้างอิง
รายงานวิเคราะห์เจาะลึกภาพรวมอุตสาหกรรมคลินิกแพทย์และสถานพยาบาลเอกชนในประเทศไทย (Thailand National Clinic & Healthcare Services Industry Overview)
บทสรุปผู้บริหาร (Executive Summary)
อุตสาหกรรมคลินิกแพทย์และสถานพยาบาลระดับปฐมภูมิของประเทศไทยกำลังอยู่ในช่วงการเปลี่ยนผ่านเชิงโครงสร้างที่สำคัญ (Structural Transformation) และทวีความซับซ้อนมากยิ่งขึ้น โดยไม่ได้จำกัดอยู่เพียงการรักษาโรคทั่วไปตามบริบทดั้งเดิม แต่ได้ขยายขอบเขตไปสู่อุตสาหกรรมสุขภาพเชิงป้องกัน (Preventive Healthcare) เวชศาสตร์ความงาม (Aesthetic Medicine) การดูแลสุขภาพจิต (Mental Wellness) และเวชศาสตร์ชะลอวัย (Longevity) การเปลี่ยนแปลงนี้ได้รับแรงหนุนจากเมกะเทรนด์ระดับโลกอย่างการก้าวเข้าสู่สังคมผู้สูงอายุ (Aging Society) นโยบายการผลักดันประเทศสู่ศูนย์กลางสุขภาพนานาชาติ (Medical Hub) และนโยบายสาธารณสุขเชิงรุกของรัฐบาลไทยผ่านโครงการ “30 บาทรักษาทุกที่” ที่ดึงคลินิกเอกชนเข้าสู่ระบบหลักประกันสุขภาพแห่งชาติ
อย่างไรก็ตาม ท่ามกลางโอกาสการเติบโตที่มหาศาล อุตสาหกรรมนี้กลับต้องเผชิญกับความท้าทายเชิงโครงสร้างอย่างหนัก ไม่ว่าจะเป็นการแข่งขันด้านราคาที่รุนแรงจนนำไปสู่สภาวะทะเลเลือด (Red Ocean) ในบางเซกเมนต์ สภาวะเศรษฐกิจมหภาคที่กดดันกำลังซื้อของชนชั้นกลาง ปัญหาการกระจายตัวของบุคลากรทางการแพทย์ที่เหลื่อมล้ำอย่างรุนแรงระหว่างเมืองหลวงและภูมิภาค ตลอดจนกฎระเบียบการกำกับดูแลและการโฆษณาที่เข้มงวดจากหน่วยงานภาครัฐ รายงานวิจัยฉบับนี้นำเสนอการวิเคราะห์ข้อมูลเชิงลึกใน 5 มิติหลัก เพื่อเป็นกรอบการตัดสินใจเชิงกลยุทธ์สำหรับผู้ประกอบการ นักลงทุน และผู้กำหนดนโยบายในอุตสาหกรรมสุขภาพของประเทศไทย
1. Market Landscape: ภาพรวมและโครงสร้างตลาด
อุตสาหกรรมคลินิกเวชกรรมในประเทศไทยมีพัฒนาการที่รวดเร็วและมีความหลากหลายสูงมาก โดยโครงสร้างตลาดในปัจจุบันสามารถแบ่งส่วนย่อย (Market Segmentation) ตามลักษณะบริการที่มีมูลค่าทางเศรษฐกิจสูงและกำลังเป็นกลไกสำคัญในการขับเคลื่อนอุตสาหกรรมได้ดังต่อไปนี้
1.1 ตลาดคลินิกเวชกรรมความงามและศัลยกรรม (Aesthetic & Plastic Surgery)
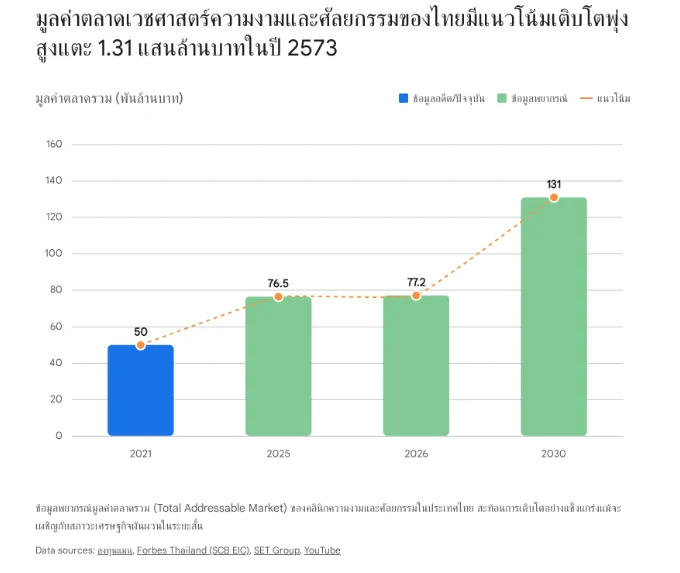
คลินิกเวชกรรมความงามถือเป็นหนึ่งในเซกเมนต์ที่เป็นหัวหอกสำคัญของการเติบโตในอุตสาหกรรมสุขภาพไทย ศูนย์วิจัยเศรษฐกิจและธุรกิจ (SCB EIC) ระบุว่าตลาดเวชศาสตร์ความงามของไทยในปี 2564 มีมูลค่าสูงถึงประมาณ 50,000 ล้านบาท1 และมีทิศทางการเติบโตอย่างต่อเนื่อง โดยมีการคาดการณ์ว่าในปี 2568 มูลค่าตลาดธุรกิจศัลยกรรมและเสริมความงามจะก้าวขึ้นไปแตะระดับ 75,200 ถึง 76,500 ล้านบาท ซึ่งคิดเป็นอัตราการเติบโตประมาณ 1.6% ถึง 2.8% เมื่อเทียบกับปีก่อนหน้า3 โครงสร้างของตลาดนี้กว่า 85% ถูกขับเคลื่อนโดยกลุ่มคลินิกเฉพาะทางและคลินิกเวชกรรมความงามทั่วไป ในขณะที่โรงพยาบาลมีสัดส่วนเพียง 15%3
เมื่อมองในระยะยาว ข้อมูลจากการวิจัยตลาดระดับสากลพยากรณ์ว่า ตลาดการแพทย์ความงาม (Aesthetic Medicine) ของไทยอาจมีมูลค่าพุ่งสูงถึง 1.31 แสนล้านบาท (ราว 3.45 พันล้านดอลลาร์สหรัฐ) ภายในปี 2573 โดยมีอัตราการเติบโตเฉลี่ยสะสมต่อปี (CAGR) ในช่วงปี 2565-2573 สูงถึง 9.7%7 ปัจจัยขับเคลื่อน (Key Drivers) ที่สำคัญมาจากการที่ผู้บริโภควัยทำงานมองว่าการดูแลรูปลักษณ์คือการลงทุนเพื่อเพิ่มโอกาสทางสังคมและการงาน ประกอบกับการฟื้นตัวอย่างแข็งแกร่งของกลุ่มนักท่องเที่ยวเชิงการแพทย์ (Medical Tourism) อย่างไรก็ตาม มีสัญญาณเตือนว่าในปี 2569 ตลาดอาจมีแนวโน้มชะลอการเติบโตลงเหลือเพียง 1.0% เนื่องจากกำลังซื้อในประเทศที่ถูกกดดันจากภาวะเศรษฐกิจและหนี้ครัวเรือน ทำให้ความถี่ในการเข้ารับบริการชะลอตัวลง5
โมเดลธุรกิจของคลินิกความงามมีความน่าสนใจเมื่อเปรียบเทียบกับโรงพยาบาลเฉพาะทาง หากเปรียบโรงพยาบาลเป็น “ซูเปอร์มาร์เก็ต” ที่มีบริการครบวงจร คลินิกการแพทย์ความงามชั้นนำ (Chain Clinics) จะทำหน้าที่เสมือน “เชนร้านสะดวกซื้อ” ที่เน้นการเจาะตลาด (Market Penetration) เข้าถึงชุมชนและศูนย์การค้าได้ง่ายกว่า7 โครงสร้างแบบ Light Asset ที่ไม่ต้องลงทุนสร้างอาคารขนาดใหญ่ ทำให้คลินิกเหล่านี้มีความยืดหยุ่นสูงและสามารถสร้างรายได้ต่อเนื่อง (Recurring Income) จากหัตถการที่ไม่ต้องผ่าตัดได้อย่างมีประสิทธิภาพ7
1.2 ตลาดการรักษาภาวะมีบุตรยากและเวชศาสตร์การเจริญพันธุ์ (Infertility Treatment & IVF)
คลินิกเฉพาะทางด้านการเจริญพันธุ์ (Fertility Clinics) เป็นตลาดที่มีมูลค่าสูงต่อการรับบริการหนึ่งครั้ง (High Ticket Size) และได้รับแรงสนับสนุนจากอัตราการเจริญพันธุ์ที่ลดลงทั่วโลก ในปี 2568 คาดว่าตลาดบริการรักษาภาวะมีบุตรยากของไทยจะมีมูลค่าราว 6.1 พันล้านบาท เติบโตขึ้น 3.1%9 โดยสัดส่วนมูลค่าตลาดมากกว่า 80% มาจากการรักษาด้วยวิธีทำเด็กหลอดแก้ว (In Vitro Fertilization: IVF) ซึ่งมีอัตราการเติบโตของรอบการรักษาที่สูงกว่าวิธีผสมเทียม (IUI) ที่เริ่มได้รับความนิยมน้อยลงอย่างเห็นได้ชัด9
ปัจจัยขับเคลื่อนที่สำคัญในเซกเมนต์นี้คือกลุ่มนักท่องเที่ยวเชิงสุขภาพ (Medical Tourism) โดยเฉพาะลูกค้าชาวจีน รวมถึงประเทศเพื่อนบ้าน (CLMV) อย่างไรก็ตาม ตลาดนี้มีความเปราะบางต่อนโยบายของต่างประเทศ เช่น รัฐบาลจีนได้เริ่มขยายนโยบายอุดหนุนการรักษาภาวะมีบุตรยากด้วยเทคโนโลยีช่วยเจริญพันธุ์ครอบคลุม 31 มณฑลภายในปี 2568 ซึ่งอาจดึงดูดให้ชาวจีนบางส่วนเลือกรับการรักษาในประเทศตนเองมากขึ้น9 ในขณะเดียวกัน เทรนด์ใหม่ที่กำลังเติบโตอย่างก้าวกระโดดคือ “บริการแช่แข็งและฝากไข่” (Egg Freezing) ซึ่งสอดคล้องกับค่านิยมของคนวัยทำงานยุคใหม่ที่ต้องการชะลอการมีบุตร โดยตลาดฝากไข่ระดับโลกคาดว่าจะเติบโตเฉลี่ยปีละ 8% ซึ่งกฎระเบียบของไทยที่เปิดกว้างกว่าหลายประเทศคู่แข่ง จะเป็นข้อได้เปรียบสำคัญในการดึงดูดลูกค้าต่างชาติ9
1.3 ตลาดคลินิกปฐมภูมิและคลินิกชุมชน (Primary Care Clinics)
นโยบายสาธารณสุขของรัฐบาลเรื่อง “30 บาทรักษาทุกที่” ได้พลิกโฉมโครงสร้างตลาดคลินิกปฐมภูมิของไทยอย่างสิ้นเชิง โดยรัฐบาลได้เปิดโอกาสให้คลินิกเอกชนเข้าร่วมเป็น “หน่วยบริการนวัตกรรม” เพื่อทำหน้าที่รับผู้ป่วยนอก (OPD) และลดความแออัดของโรงพยาบาลรัฐ จากข้อมูลล่าสุดในปีงบประมาณ 2567-2568 มีหน่วยบริการเอกชนเข้าร่วมกับสำนักงานหลักประกันสุขภาพแห่งชาติ (สปสช.) แล้วกว่า 12,325 แห่งทั่วประเทศ11
คลินิกปฐมภูมิเหล่านี้ครอบคลุมตั้งแต่คลินิกเวชกรรมทั่วไป คลินิกพยาบาลชุมชนอบอุ่น คลินิกทันตกรรม คลินิกกายภาพบำบัด คลินิกเทคนิคการแพทย์ (แล็บ) และคลินิกแพทย์แผนไทย12 ผลจากการบูรณาการนี้ทำให้ในช่วงเกือบ 2 ปีที่ผ่านมา มีประชาชนเข้าใช้บริการกว่า 13.6 ล้านคน สร้างเม็ดเงินหมุนเวียนจากการเบิกจ่ายชดเชยของรัฐกว่า 8 พันล้านบาท14 คลินิกเวชกรรมชุมชนจึงกลายเป็นฐานธุรกิจที่มีวอลลุ่มผู้ป่วยสูง สร้างรายได้ประจำ (Recurring Revenue) อย่างสม่ำเสมอ แม้ว่าอัตรากำไร (Margin) ต่อหัวจะถูกควบคุมโดยกรอบงบประมาณของรัฐบาลก็ตาม
1.4 ตลาดคลินิกสุขภาพจิต (Mental Health Clinics)
สถานการณ์ด้านสุขภาพจิตของประชากรไทยกำลังก้าวเข้าสู่จุดวิกฤต ซึ่งส่งผลให้ความต้องการคลินิกจิตเวชเพิ่มสูงขึ้นอย่างก้าวกระโดด ข้อมูลทางสถิติระบุว่าในปี 2566 มีผู้ป่วยจิตเวชเข้ารับการรักษาในระบบถึง 2.9 ล้านคน และประเมินว่ามีคนไทยกว่า 4.4 ล้านคนที่กำลังเผชิญกับปัญหาสุขภาพจิต ซึ่งเป็นตัวเลขที่เพิ่มขึ้นถึง 2 เท่าในรอบ 6 ปี15 กลุ่มอาการที่พบมากที่สุด 3 อันดับแรก ได้แก่ โรควิตกกังวล โรคซึมเศร้า และโรคจิตเภท15
การเปลี่ยนแปลงทางสังคมนี้กระตุ้นให้เกิดโมเดลธุรกิจคลินิกจิตเวชรูปแบบใหม่ และแพลตฟอร์มการให้คำปรึกษาออนไลน์ (Tele-mental Health) เช่น OOCA ที่ให้บริการทั้งรูปแบบลูกค้าบุคคล (B2C) และสวัสดิการพนักงานองค์กร (B2B) เพื่อรองรับผู้บริโภควัยทำงานที่เผชิญภาวะหมดไฟ (Burnout) และความเครียดสะสม17 ตลาดนี้ยังมีช่องว่างมหาศาล เนื่องจากประเทศไทยมีอัตราส่วนจิตแพทย์เพียง 1.3 ต่อประชากร 100,000 คน ซึ่งต่ำกว่ามาตรฐานขั้นต่ำขององค์การอนามัยโลก (WHO) ที่กำหนดไว้ที่ 1.7 และห่างไกลจากประเทศพัฒนาแล้วอย่างมาก15
1.5 ตลาดเวชศาสตร์ชะลอวัย (Longevity & Healthspan Clinics)
เมกะเทรนด์ระดับโลกกำลังสร้างแรงกระเพื่อมในประเทศไทย โดยเปลี่ยนจุดโฟกัสจากการยืดอายุขัย (Lifespan) ไปสู่การมีอายุขัยที่เปี่ยมด้วยสุขภาพดี (Healthspan) ตลาดนี้เรียกว่าเศรษฐกิจอายุยืน (Longevity Economy) ซึ่งขับเคลื่อนด้วยเทคโนโลยีทางการแพทย์ขั้นสูง เช่น NAD+ Therapy, Stem Cell, การตรวจระดับ DNA และเวชศาสตร์เฉพาะบุคคล (Personalized Medicine)18 การแพทย์ในกลุ่มนี้ไม่ได้มุ่งเน้นการรักษาโรค (Reactive) แต่มุ่งเน้นการป้องกันและการเพิ่มประสิทธิภาพการทำงานของเซลล์ (Proactive Biohacking)18 กลุ่มเป้าหมายหลักคือชนชั้นกลางระดับบน และกลุ่มผู้สูงวัยที่มีกำลังซื้อสูง (Silver Gen) ซึ่งมองว่าสุขภาพคือการลงทุนระยะยาว19
ตารางที่ 1: สรุปภาพรวมมูลค่าและลักษณะเฉพาะของแต่ละเซกเมนต์ในตลาดคลินิกไทย
| เซกเมนต์อุตสาหกรรม | ขนาดตลาดโดยประมาณ | อัตราการเติบโต | ลักษณะและแนวโน้มสำคัญ |
|---|---|---|---|
| คลินิกความงามและศัลยกรรม | ~75,200 ล้านบาท (ปี 2568) | 1.6% – 2.8% | การแข่งขันด้านราคารุนแรง, ขยายตัวด้วยระบบเชนตามห้างสรรพสินค้า |
| คลินิกเวชศาสตร์การเจริญพันธุ์ | ~6,100 ล้านบาท (ปี 2568) | 3.1% | ตลาดนักท่องเที่ยวต่างชาติ, บริการแช่แข็งฝากไข่กำลังเติบโต |
| คลินิกปฐมภูมิ (ระบบบัตรทอง) | งบชดเชยรัฐ > 8,000 ล้านบาท | เติบโตสูง | รับนโยบาย 30 บาทรักษาทุกที่, วอลลุ่มผู้ป่วยสูงแต่มาร์จิ้นต่ำ |
| คลินิกสุขภาพจิต | ผู้ป่วยสะสม > 4.4 ล้านคน | เติบโตแบบทวีคูณ | ขาดแคลนอุปทาน (จิตแพทย์), การเติบโตของแพลตฟอร์ม Tele-psychiatry |
| คลินิกเวชศาสตร์ชะลอวัย | แนวโน้มทะลุหมื่นล้าน | ก้าวกระโดด | มุ่งเป้ากลุ่ม High Net Worth, ผสานเทคโนโลยีขั้นสูงระดับเซลล์ |
2. Competitive Analysis: การแข่งขันระดับประเทศ
โครงสร้างการแข่งขันในอุตสาหกรรมคลินิกของประเทศไทยมีลักษณะแตกแขนง (Fragmented) อย่างมาก ประกอบด้วยผู้เล่นตั้งแต่คลินิกอิสระขนาดเล็ก (Stand-alone) ไปจนถึงเครือข่ายขนาดใหญ่ (Chain Clinics) อย่างไรก็ตาม เราเริ่มเห็นแนวโน้มการควบรวมกิจการและการสร้างเครือข่ายแฟรนไชส์เพื่อสร้างความได้เปรียบทางต้นทุน (Economies of Scale) อย่างชัดเจน
2.1 สภาพการแข่งขันในคลินิกความงาม: จาก Red Ocean สู่ Corporate Consolidation
ธุรกิจคลินิกความงามถูกจัดเป็นพื้นที่การแข่งขันแบบทะเลเลือด (Red Ocean) ที่มีการจัดโปรโมชั่นตัดราคาอย่างดุเดือดเพื่อแย่งชิงส่วนแบ่งตลาด การแข่งขันที่รุนแรงเช่นนี้ได้กดดันให้อัตรากำไรสุทธิ (Net Profit Margin) ของผู้ประกอบการรายย่อยหลายรายปรับตัวลดลง หรือประสบภาวะขาดทุนเนื่องจากแบกรับค่าเช่า ค่าพนักงาน และค่าการตลาด (SG&A) ไม่ไหว8
ในทางตรงกันข้าม กลุ่มผู้เล่นรายใหญ่ (Key Players) ที่สามารถเข้าจดทะเบียนระดมทุนในตลาดหลักทรัพย์แห่งประเทศไทย (SET/mai) เช่น บมจ. เดอะคลีนิกค์ (KLINIQ), บมจ. มาสเตอร์ สไตล์ (MASTER) และ บมจ. เอสเตติก คอนเนค (TRP) กลับมีความแข็งแกร่งทางสายป่านเงินทุนและสามารถรักษาส่วนต่างกำไรได้ดี24 จากข้อมูลทางการเงินพบว่า ผู้นำตลาดอย่าง KLINIQ สามารถรักษาระดับอัตรากำไรขั้นต้น (Gross Margin) ได้สูงเฉลี่ย 40% – 57.3% และมีอัตรากำไรสุทธิระดับ 10% – 14%23 ความได้เปรียบนี้มาจากการบริหารจัดการโครงสร้างธุรกิจแบบ “Light Asset” ที่ไม่ต้องทุ่มเงินซื้อที่ดินสร้างโรงพยาบาล แต่ใช้วิธีเช่าพื้นที่ยุทธศาสตร์ในศูนย์การค้าเพื่อสร้างการเข้าถึงลูกค้า (Market Penetration) อย่างครอบคลุม ทำให้สามารถเปิดสาขาใหม่ได้รวดเร็วและคุ้มทุน (ROI) ภายใน 1-3 ปี7
โมเดลธุรกิจของคลินิกความงามยังมีการพัฒนาไปสู่ระบบแฟรนไชส์แบบเบ็ดเสร็จ (Turnkey Franchise) ตัวอย่างเช่น แบรนด์ Derminet หรือ Tamada Clinic ที่เสนอแพ็กเกจการลงทุนพร้อมระบบสนับสนุนการดำเนินงาน (Standard Operating Procedures: SOPs) ตั้งแต่การคัดกรองแพทย์ ระบบซอฟต์แวร์บริหารจัดการ การออกแบบตกแต่ง ไปจนถึงการทำการตลาด29 ซึ่งช่วยลดความเสี่ยงให้แก่นักลงทุนหน้าใหม่ และตอกย้ำให้เห็นว่าการอยู่รอดในธุรกิจนี้ไม่ได้ขึ้นอยู่กับเทคนิคทางการแพทย์เพียงอย่างเดียว แต่ขึ้นอยู่กับความเป็นเลิศในการบริหารจัดการคลินิก (Operations Management) และการรักษาอัตราการใช้ประโยชน์เครื่องมือ (Utilization Rate)31
2.2 โครงสร้างผู้เล่นในคลินิกเวชกรรมชุมชน (Primary Care Chains)
สำหรับตลาดคลินิกเวชกรรมทั่วไปที่รักษาโรคเบื้องต้น รูปแบบการแข่งขันกำลังถูกยกระดับขึ้นเมื่อกลุ่มทุนโรงพยาบาลเอกชนขนาดใหญ่ได้ปรับกลยุทธ์ขยายแนวรบลงสู่ระดับชุมชน ตัวอย่างเช่น เครือ BDMS, เครือ THG และเครือพริ้นซิเพิล แคปิตอล (PRINC) ที่เดินหน้าขยายเครือข่ายคลินิก เช่น คลินิก “ใกล้บ้าน ใกล้ใจ” อย่างต่อเนื่อง33
การรุกคืบของกลุ่มทุนใหญ่เหล่านี้สร้างอุปสรรคในการเข้าสู่ตลาด (Barriers to Entry) ที่สูงขึ้นสำหรับแพทย์จบใหม่ที่ต้องการเปิดคลินิกเดี่ยว เนื่องจากเครือข่ายขนาดใหญ่มีความสามารถในการต่อรองราคายาและเวชภัณฑ์ที่ถูกกว่า มีระบบเทคโนโลยีสารสนเทศที่ทันสมัย และที่สำคัญที่สุดคือ มีระบบเครือข่ายส่งต่อผู้ป่วย (Referral System) ที่สามารถส่งผู้ป่วยที่มีอาการซับซ้อนเข้าสู่โรงพยาบาลหลักในเครือได้อย่างไร้รอยต่อ ซึ่งเป็นข้อได้เปรียบเหนือคลินิกอิสระอย่างเห็นได้ชัด35
2.3 ช่องว่างทางการตลาด (Market Gap & Blue Ocean)
จากการทำ Deep Research พบว่าอุตสาหกรรมคลินิกไทยยังมีพื้นที่ว่างที่อุปสงค์และอุปทานไม่สมดุล (Underserved Segments) ซึ่งเป็นโอกาสทองสำหรับผู้ประกอบการ ได้แก่:
คลินิกจิตเวชในภูมิภาคและชุมชน (Rural Mental Health Clinics): ดังที่กล่าวไว้ว่าจิตแพทย์ในไทยมีกระจุกตัวสูงมากในกรุงเทพมหานคร การเปิดคลินิกสุขภาพจิตในจังหวัดหัวเมืองรอง หรือการพัฒนาระบบการแพทย์ทางไกลด้านจิตเวช (Tele-psychiatry) แบบผสมผสาน (Online-to-Offline) เป็นตลาดที่ขาดแคลนผู้ให้บริการอย่างหนัก และมีศักยภาพในการเติบโตสูงจากการที่ประชาชนเริ่มยอมรับการเข้าพบจิตแพทย์37
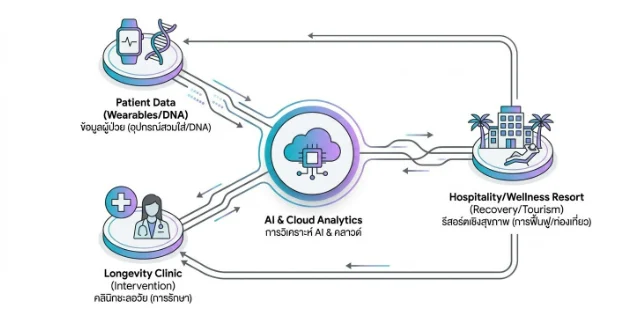
แพลตฟอร์มการท่องเที่ยวเชิงเวชศาสตร์ชะลอวัย (Destination Longevity Tourism): โมเดลนี้คือการเชื่อมต่อบริการคลินิกชะลอวัยเข้ากับธุรกิจโรงแรม บริการ (Hospitality) และเทคโนโลยี Wearables เพื่อสร้างประสบการณ์ดูแลสุขภาพระยะยาวให้นักท่องเที่ยว ผู้เข้ารับบริการสามารถประเมินสุขภาพที่คลินิก และเดินทางไปพักผ่อนฟื้นฟูตามรีสอร์ตต่างๆ โดยมีแพทย์ติดตามผลผ่านคลาวด์ การผนวกรวม Ecosystem นี้ยังเป็นเรื่องใหม่และมีผู้เล่นน้อยรายในประเทศไทย39
โรงพยาบาลและคลินิกเฉพาะทางสุขภาพเพศชาย (Male Health Clinics): แม้ว่าธุรกิจความงามสตรีจะมีการแข่งขันจนล้นตลาด แต่ศูนย์บริการเฉพาะทางด้านสุขภาวะเพศชาย (Male Health) รวมถึงการดูแลฮอร์โมน ปัญหาเส้นผม และศัลยกรรมเสริมสร้างบุคลิกภาพเพศชาย ยังมีผู้เล่นเฉพาะทางที่โดดเด่นน้อยราย จึงเป็นโอกาสในการพัฒนาเพื่อสอดรับกับยุทธศาสตร์ Medical Hub ของประเทศ40
3. Thai Consumer Insights: พฤติกรรมผู้บริโภคชาวไทย
ความเข้าใจในลักษณะนิสัย ความกังวล (Pain points) และกระบวนการตัดสินใจของผู้บริโภคชาวไทย ถือเป็นเข็มทิศในการออกแบบกลยุทธ์การบริการของธุรกิจคลินิก
3.1 กลุ่มความงามและศัลยกรรม (Aesthetics)
ผู้บริโภคชาวไทยมีความเปิดกว้างและมีทัศนคติเชิงบวกต่อการทำศัลยกรรมและหัตถการความงาม สถิติระบุว่าคนไทยกว่า 44% เคยผ่านการทำหัตถการเสริมความงามมาแล้ว2
พฤติกรรมการใช้จ่าย: ลูกค้ากลุ่มเป้าหมายหลักคือวัยทำงาน ทั้งเจเนอเรชัน Y และ Z ซึ่งยินดีจัดสรรงบประมาณเฉลี่ย 10,000 – 30,000 บาทต่อครั้งสำหรับการทำหัตถการเบื้องต้น (เช่น เลเซอร์หน้าใส ฉีดฟิลเลอร์ โบท็อกซ์)41 ในช่วงหลัง ผู้บริโภคมีแนวโน้มหลีกเลี่ยงการผ่าตัดที่ต้องใช้เวลาพักฟื้น (Non-invasive procedures) และหันมาสนใจเทคนิคการกระตุ้นคอลลาเจนหรือสารเติมเต็มที่ให้ผลลัพธ์รวดเร็วและดูเป็นธรรมชาติ43
ปัจจัยกำหนดการตัดสินใจ (Purchasing Criteria): ถึงแม้การแข่งขันด้าน “ราคา” จะดึงดูดลูกค้าได้ในเบื้องต้น แต่ผลสำรวจชี้ว่าปัจจัยอันดับหนึ่งที่ผู้บริโภคใช้ตัดสินใจเลือกคลินิกคือ “มาตรฐานความปลอดภัย” และ “ความเชี่ยวชาญของทีมแพทย์” ตามมาด้วยความทันสมัยของเครื่องมือ2
อิทธิพลของสื่อโซเชียล (Digital Influence): คอนเทนต์รีวิวแบบปากต่อปาก (User Generated Content – UGC) จากผู้ใช้บริการจริง มีอิทธิพลต่อการตัดสินใจซื้อสูงกว่าการโฆษณาชวนเชื่อแบบดั้งเดิม2 นอกจากนี้ ความง่ายในการเข้าถึงข้อมูลผ่านโซเชียลมีเดีย การตอบแชทที่รวดเร็ว และความสามารถในการจองคิวออนไลน์ เป็นปัจจัยที่ผลักดันให้เกิดการใช้บริการจริง (Conversion)44
3.2 กลุ่มเวชศาสตร์ชะลอวัยและผู้สูงอายุ (Silver Gen & Healthspan)
กลุ่มเป้าหมายหลักคือผู้บริโภคที่มีอายุตั้งแต่ 45 ปีขึ้นไป จนถึงกลุ่มวัยเกษียณที่มีความมั่นคงทางการเงิน (High Net Worth)
ทัศนคติต่อสุขภาพ: พวกเขาเปลี่ยนกระบวนทัศน์จากการ “รอให้ป่วยแล้วค่อยรักษา” (Reactive) เป็นการ “ลงทุนกับสุขภาพเชิงป้องกัน” (Proactive & Health Investment) เพื่อยืดช่วงเวลาการมีสุขภาพแข็งแรง (Healthspan) แทนที่จะแค่ยืดอายุขัย22
พฤติกรรมและการเปิดรับเทคโนโลยี: ขัดกับความเชื่อเดิม กลุ่ม Silver Gen จำนวนมากเปิดรับเทคโนโลยี (Tech-savvy) พวกเขาใช้สมาร์ทโฟน อุปกรณ์สวมใส่อัจฉริยะ (Smartwatches) เพื่อจับตาดูคุณภาพการนอนหลับ อัตราการเต้นของหัวใจ และแสวงหาข้อมูลเชิงลึกเกี่ยวกับโภชนาการ19
Pain points: ความกังวลหลักคือการสูญเสียความเป็นอิสระในการใช้ชีวิตเมื่ออายุมากขึ้น การเสื่อมถอยของความจำ และโรคเรื้อรัง พวกเขาไม่ต้องการบริการแบบเหมาโหล (One-size-fits-all) แต่ต้องการโปรแกรมดูแลที่ออกแบบเฉพาะบุคคล (Hyper-personalized) โดยอ้างอิงจากรหัสพันธุกรรม (DNA) หรือสภาวะฮอร์โมนของตนเอง22
3.3 กลุ่มผู้รับบริการสุขภาพจิต (Mental Health Consumers)
การลดลงของตราบาป (Reduced Stigma): สังคมไทยเปิดกว้างมากขึ้นต่อการพูดคุยเรื่องปัญหาสุขภาพจิต การไปพบจิตแพทย์ไม่ได้ถูกตีตราในแง่ลบเหมือนในอดีต ข้อมูลระบุว่าคนไทย 61% ใช้โซเชียลมีเดียเป็นพื้นที่ระบายความรู้สึก และยินดีที่จะแบ่งปันประสบการณ์การรักษาโรคซึมเศร้า38
ปัจจัยกดดัน (Stressors): ผู้บริโภคเผชิญกับปัจจัยก่อความเครียดที่หลากหลาย ข้อมูลจากการใช้สื่อสังคมออนไลน์พบว่า ปัญหาความไม่สมดุลจากการทำงาน (Work-life imbalance) เป็นสาเหตุหลักถึง 30% ตามมาด้วยสภาวะความเหนื่อยล้าจากข้อมูลข่าวสารที่ล้นหลาม (Over information) 18% และปัญหาความขัดแย้งระหว่างวัยในครอบครัว (Generation Gap) 11%38
ความคาดหวังต่อบริการ: ผู้ป่วยต้องการสภาพแวดล้อมที่ให้ความเป็นส่วนตัวและไม่ตัดสิน (Non-judgmental) การรอคิวนานในโรงพยาบาลรัฐ หรือการต้องเผชิญหน้ากับคนจำนวนมาก เป็นอุปสรรคสำคัญที่ทำให้คนส่วนหนึ่งหันมาเลือกใช้คลินิกจิตเวชเอกชน หรือแอปพลิเคชันการแพทย์ทางไกล17
4. Macro Environment: ปัจจัยมหภาค
สภาวะแวดล้อมระดับมหภาคทั้งนโยบายของรัฐ กฎหมาย โครงสร้างทรัพยากรมนุษย์ และการเปลี่ยนแปลงทางเทคโนโลยี เป็นแรงกระทำหลักที่สามารถชี้เป็นชี้ตายความสำเร็จของธุรกิจคลินิกในประเทศไทย
4.1 นโยบายสาธารณสุขและงบประมาณภาครัฐ: ผลกระทบจากโครงการ “30 บาทรักษาทุกที่”
นโยบาย “30 บาทรักษาทุกที่” ถือเป็นการปรับโครงสร้างระบบสาธารณสุขไทยครั้งประวัติศาสตร์ โดยมีเป้าหมายเพื่อลดความแออัดในโรงพยาบาลรัฐ รัฐบาลได้เชิญชวนให้คลินิกเอกชนเข้าร่วมเป็น “หน่วยบริการนวัตกรรม” เพื่อทำหน้าที่ดูแลผู้ป่วยในระดับปฐมภูมิ โดยครอบคลุมบริการที่กว้างขวาง ได้แก่:
ร้านยาคุณภาพ (ดูแลเจ็บป่วยเล็กน้อย 32 อาการ)
คลินิกเวชกรรม (ตรวจรักษาโรคทั่วไป)
คลินิกทันตกรรม
คลินิกพยาบาล (ทำแผล ล้างจมูก ตรวจรักษาเบื้องต้น)
คลินิกกายภาพบำบัด (ฟื้นฟูผู้ป่วยระยะกลาง เช่น หลอดเลือดสมอง)
คลินิกแพทย์แผนไทย (นวด ประคบ อบสมุนไพร)
คลินิกเทคนิคการแพทย์ (ตรวจแล็บ)12
ผลกระทบต่อธุรกิจ: นโยบายนี้สร้างกลไกการจราจรของคนไข้ (Footfall) เข้าสู่คลินิกเอกชนอย่างมหาศาล โดยมีคนไข้เข้าถึงบริการเพิ่มจาก 1.8 ล้านคน สู่ 4.3 ล้านคนในเวลาอันรวดเร็ว14 คลินิกมีรายได้จากการเบิกจ่ายชดเชยจาก สปสช. อย่างไรก็ตาม ความเสี่ยงที่สำคัญที่สุดคือความล่าช้าในการเบิกจ่ายงบประมาณ การที่รัฐควบคุมเพดานราคาค่าบริการ (Capitation/Fee schedule) และการเปลี่ยนแปลงเงื่อนไข เช่น การจำกัดจำนวนครั้งการรับบริการที่คลินิกไม่เกิน 2 ครั้งต่อเดือน ส่งผลให้คลินิกหลายแห่งโดยเฉพาะในกรุงเทพมหานครต้องเผชิญกับปัญหาสภาพคล่องอย่างหนักจนต้องขอถอนตัวออกจากโครงการ36
4.2 บริบททางกฎหมายและการกำกับดูแล (Regulatory Environment)
ธุรกิจคลินิกของไทยถูกควบคุมอย่างเข้มงวดภายใต้พระราชบัญญัติสถานพยาบาลและการกำกับดูแลจากกรมสนับสนุนบริการสุขภาพ (สบส.) และสำนักงานคณะกรรมการอาหารและยา (อย.)
กฎหมายการโฆษณา: นี่คือประเด็นที่ผู้ประกอบการมักทำผิดพลาดมากที่สุด การเผยแพร่สื่อโฆษณาทุกช่องทาง (ใบปลิว ป้าย ออนไลน์) ต้องได้รับอนุมัติ (ฆพ. หรือ ฆอ.) ก่อนเสมอ ห้ามคลินิกใช้คำที่โอ้อวด สร้างความหวาดกลัว หรือรับประกันผลลัพธ์อย่างเด็ดขาด บทลงโทษคือจำคุกไม่เกิน 1 ปี ปรับไม่เกิน 20,000 บาท และปรับรายวันจนกว่าจะระงับโฆษณา48
ตารางที่ 2: มาตรฐานและข้อควรระวังในการโฆษณาคลินิกตามระเบียบ สบส.
| หมวดหมู่การโฆษณา | คำ/ลักษณะข้อความที่ห้ามใช้โดยเด็ดขาด | แนวทางสื่อสารที่ถูกต้องและอนุญาตให้ทำได้ |
|---|---|---|
| อ้างอิงคุณวุฒิแพทย์ | “แพทย์ผู้เชี่ยวชาญ”, “อาจารย์แพทย์” (หากแพทยสภาไม่ได้ออกวุฒิบัตรรับรอง), “เชี่ยวชาญที่สุด” | “แพทย์เฉพาะทางด้าน…”, “ทีมแพทย์”, “ผู้มีประสบการณ์” (ต้องแสดงใบอนุญาต)48 |
| ผลลัพธ์การรักษา | “เห็นผลทันที”, “หายขาด 100%”, “ปลอดภัยไร้ผลข้างเคียง”, “การันตีผลลัพธ์”, “ย้อนวัย” | “ผลลัพธ์อาจเปลี่ยนแปลงไปในแต่ละบุคคล”, “ช่วยบรรเทาอาการ…”, “เสริมความมั่นใจ”50 |
| ภาพรีวิว Before/After | ภาพที่ตกแต่ง (Retouch), ภาพสื่อลามกอนาจาร, การแอบอ้างภาพโดยไม่ได้รับอนุญาต | ต้องขอหนังสือยินยอมจากคนไข้, เป็นภาพถ่ายจริงไม่ตกแต่ง, มีคำเตือนระบุใต้ภาพเสมอ49 |
| คำศัพท์เฉพาะทางการแพทย์ | “ฆ่าเชื้อสิว”, “ฆ่าไขมัน”, “โบท็อกซ์” (โดดๆ โดยไม่ใช้ร่วมกับคำว่าโปรแกรม) | “ช่วยรักษาสิว”, “กระชับสัดส่วน”, “โปรแกรมฉีดโบท็อกซ์ริ้วรอย”50 |
| โปรโมชั่นและราคา | “ราคาเริ่มต้น 999 บาท” (ที่มีเงื่อนไขแอบแฝง), “ถูกที่สุดในประเทศ”, “ลดสูงสุด” | ต้องแสดงราคาสุทธิที่รวมค่าบริการและค่าเวชภัณฑ์เรียบร้อยแล้วอย่างชัดเจน50 |
การกวาดล้างสถานพยาบาลเถื่อน: ภาครัฐมีการบูรณาการกวาดล้างคลินิกเถื่อน หมอปลอม และการลักลอบใช้เครื่องมือแพทย์/ยาหิ้วที่ไม่ผ่าน อย. อย่างจริงจัง โดยมีสถิติการรับเรื่องร้องเรียนถึง 1,442 คดีระหว่างปี 2564-2567 ซึ่งก่อให้เกิดความไม่มั่นใจในกลุ่มผู้บริโภค52 คลินิกที่ดำเนินธุรกิจอย่างโปร่งใสจะได้รับประโยชน์จากมาตรการจัดระเบียบนี้
4.3 โครงสร้างทรัพยากรมนุษย์: ภาวะสมองไหลและความเหลื่อมล้ำของการกระจายตัว (Maldistribution & Brain Drain)
อุตสาหกรรมสาธารณสุขไทยมีปัญหาทับซ้อนเรื่องบุคลากร ข้อมูลจากแพทยสภาปี 2566 ระบุว่าประเทศไทยมีแพทย์ที่ยังมีชีวิตอยู่รวม 68,725 คน ทว่าเกือบครึ่งหนึ่ง (32,198 คน) ปฏิบัติงานกระจุกตัวอยู่ในกรุงเทพมหานคร ในขณะที่อีก 76 จังหวัดทั่วประเทศมีแพทย์รวมกันเพียง 34,487 คน55
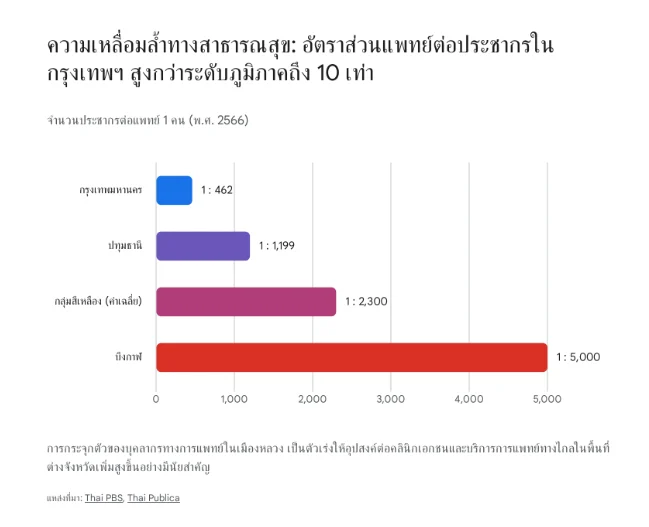
การกระจายตัวที่ไม่สมดุลนี้ ทำให้ความหนาแน่นของแพทย์ในกรุงเทพฯ อยู่ที่ 1 คนต่อประชากร 462 คน ในขณะที่จังหวัดรอบนอกอย่างบึงกาฬ มีสัดส่วนสูงถึง 1 ต่อ 5,000 คน56 ความขาดแคลนในระดับภูมิภาคผสมปนเปกับภาระงานที่หนักเกินควรในระบบราชการ ทำให้แพทย์และพยาบาลจำนวนมากลาออกจากระบบเพื่อไปแสวงหาคุณภาพชีวิตที่ดีกว่าในโรงพยาบาลเอกชน หรือเปิดคลินิกความงามของตนเอง ปรากฏการณ์สมองไหล (Brain Drain) นี้ ส่งผลให้ผู้ประกอบการคลินิกต้องเผชิญกับอัตราการเข้าออกของบุคลากรที่สูง และมีต้นทุนในการรักษาแพทย์ฝีมือดี (Talent Retention) ไว้ในองค์กรที่เพิ่มสูงขึ้นอย่างหลีกเลี่ยงไม่ได้20
4.4 บริบททางเทคโนโลยี (Technological Environment)
การพัฒนาทางเทคโนโลยีได้กลายมาเป็นกระดูกสันหลังในการดำเนินงานของคลินิกยุคใหม่:
การบริหารความสัมพันธ์ลูกค้าและหลังบ้าน (CRM & Operation Software): การนำซอฟต์แวร์คลินิกมาใช้จัดการคิว ระบบเวชระเบียนอิเล็กทรอนิกส์ การติดตามผู้ป่วย (Follow-up) และระบบสต็อกยา ช่วยให้คลินิกลดความผิดพลาดของมนุษย์ และยกระดับประสบการณ์ของผู้ใช้บริการได้อย่างก้าวกระโดด31
ปัญญาประดิษฐ์ (AI) และการแพทย์ทางไกล (Telemedicine): เทคโนโลยีช่วยให้การประเมินสภาพผิวก่อนทำหัตถการมีความแม่นยำขึ้น รวมถึงระบบ Telemedicine ที่เปิดโอกาสให้แพทย์ผู้เชี่ยวชาญจากส่วนกลางสามารถทำการวินิจฉัยและให้คำปรึกษาแก่ผู้ป่วยในชนบท ช่วยทลายข้อจำกัดด้านความเหลื่อมล้ำทางภูมิศาสตร์20
5. Future Outlook & Threats: แนวโน้มและความเสี่ยงในอีก 3-5 ปีข้างหน้า
อุตสาหกรรมคลินิกไทยในระยะ 3-5 ปีข้างหน้า จะเป็นการต่อสู้ระหว่างการปรับตัวสู่เทคโนโลยีล้ำสมัยกับความสามารถในการบริหารจัดการความเสี่ยงเชิงมหภาค
5.1 ทิศทางและโอกาสใหม่ (Emerging Opportunities)
การก้าวสู่ยุค Longevity 5.0: ธุรกิจคลินิกจะเปลี่ยนจากการรักษาแบบเชิงเดี่ยว ไปสู่การดูแลสุขภาพเชิงป้องกันแบบบูรณาการ คลินิกจะพึ่งพาข้อมูลเชิงลึกจากการตรวจรหัสพันธุกรรม (DNA) รหัสเซลล์ (Exosome) โภชนาการศาสตร์ระดับกรดอะมิโน (AminoScience) และข้อมูลแบบเรียลไทม์จากอุปกรณ์สวมใส่ (Wearables) เพื่อพยากรณ์และชะลอความเสื่อมของร่างกาย โอกาสมหาศาลเปิดกว้างสำหรับผู้ที่สามารถเชื่อมโยงเทคโนโลยีเหล่านี้เข้าด้วยกัน18
ระบบนิเวศน์การท่องเที่ยวเชิงเวชศาสตร์ (Medical Tourism Ecosystem): ประเทศไทยมีจุดแข็งด้านบริการ (Hospitality) ผู้ประกอบการสามารถขยายขอบเขตคลินิกโดยการจับมือกับรีสอร์ตหรือโรงแรมระดับพรีเมียม เพื่อสร้างแพ็กเกจการท่องเที่ยวเชิงสุขภาพที่ผู้มาเยือนจะได้รับการดูแลสุขภาพอย่างต่อเนื่องตั้งแต่คลินิกไปจนถึงที่พัก (Destination Wellness)39
การผสมผสานสุขภาพจิตและสุขภาพกายองค์รวม (Holistic Mental & Physical Wellness): คลินิกที่สามารถให้บริการปรึกษาปัญหาสุขภาพจิต ผนวกกับการฟื้นฟูร่างกายผ่านวิตามินบำบัดหรือโภชนาการ จะสร้างความได้เปรียบเหนือคู่แข่งที่ให้บริการเพียงด้านใดด้านหนึ่ง และลดการแข่งขันด้านราคาลงได้20
5.2 ความเสี่ยงและข้อควรระวัง (Threats & Risks)
เพื่อความอยู่รอดอย่างยั่งยืน ผู้ประกอบการในไทยต้องเตรียมแผนบริหารความเสี่ยง 4 ประการ:
ภาวะเศรษฐกิจและอำนาจซื้อที่เปราะบาง (Economic Stagnation): แม้ตัวเลขภาพรวมจะดูสดใส แต่หนี้ครัวเรือนของไทยยังอยู่ในระดับสูง อาจทำให้กลุ่มผู้บริโภคระดับกลางชะลอการใช้จ่ายกับสินค้าและบริการเสริมความงาม คลินิกที่ไม่มีจุดเด่นจะถูกบีบให้เข้าร่วมสงครามราคา (Price War) จนสูญเสียความสามารถในการทำกำไรในที่สุด5
ความไม่แน่นอนของนโยบายรัฐและการเบิกจ่ายงบประมาณ (Policy and Cash Flow Risk): คลินิกปฐมภูมิที่พึ่งพารายได้หลักจากโครงการของรัฐมีความเสี่ยงสูงสุด หากสปสช.ปรับเปลี่ยนโครงสร้างการจ่ายเงินชดเชย ลดโควตา หรือเกิดความล่าช้าในการโอนเงิน คลินิกเหล่านี้จะเผชิญวิกฤตสภาพคล่องทันที การกระจายความเสี่ยงไปสู่ลูกค้ากลุ่มเป้าหมายที่จ่ายเงินสดเอง (Out-of-pocket) จึงเป็นสิ่งที่หลีกเลี่ยงไม่ได้36
การแย่งชิงบุคลากรและต้นทุนค่าแรงที่พุ่งสูง (Talent Scarcity & Wage Inflation): ในธุรกิจบริการที่ความสำเร็จขึ้นอยู่กับความชำนาญของแพทย์และพยาบาล ภาวะสมองไหลจะทำให้เกิดการแย่งชิงบุคลากรข้ามองค์กร คลินิกจะต้องแบกรับต้นทุนเงินเดือน สวัสดิการ และส่วนแบ่งรายได้ (Commission) ที่สูงขึ้น ซึ่งบีบคั้นกำไรสุทธิ29
ความเสี่ยงด้านความน่าเชื่อถือและการบังคับใช้กฎหมาย (Reputation & Legal Risks): ผู้บริโภคยุคดิจิทัลพร้อมตรวจสอบและแชร์ข้อมูลตลอดเวลา หากคลินิกเกิดข้อผิดพลาดในการรักษา ลักลอบใช้เครื่องมือหรือตัวยาผิดกฎหมาย หรือโฆษณาโอ้อวดจนถูกตักเตือน ภาพลักษณ์แบรนด์อาจถูกทำลายอย่างประเมินค่าไม่ได้ในชั่วข้ามคืน49
บทสรุปเชิงกลยุทธ์ (Conclusion)
อุตสาหกรรมคลินิกเวชกรรมและสถานพยาบาลในประเทศไทยซ่อนโอกาสที่ยิ่งใหญ่ไว้เบื้องหลังการแข่งขันที่ดุเดือด คลินิกไม่ได้เป็นเพียงจุดปฐมพยาบาลอีกต่อไป แต่เป็นกลไกสำคัญในการยกระดับคุณภาพชีวิต (Quality of Life) ความมั่นใจ และสุขภาพจิตของประชาชน ผู้ประกอบการที่ต้องการอยู่รอดและเติบโตในทศวรรษหน้า ต้องปรับวิสัยทัศน์จากการเป็น “ผู้รักษาโรคทั่วไป” สู่การเป็น “พันธมิตรด้านสุขภาพองค์รวม” (Holistic Health Partner) ของผู้บริโภค
กุญแจสำคัญคือการหาจุดสมดุลระหว่างการขยายตัวและการควบคุมคุณภาพ การใช้ประโยชน์จากระบบเทคโนโลยีดิจิทัล (Digital Integration) เพื่อบริหารต้นทุน การคัดกรองบุคลากรคุณภาพ ตลอดจนการสื่อสารอย่างโปร่งใสตามหลักเกณฑ์จริยธรรมของภาครัฐ ทั้งหมดนี้คือเกราะป้องกันที่ทรงพลังที่สุดที่จะนำพาธุรกิจก้าวข้ามผ่านความผันผวนของเศรษฐกิจและก้าวขึ้นเป็นผู้นำในเวทีศูนย์กลางสุขภาพนานาชาติต่อไป
This is for informational purposes only. For medical advice or diagnosis, consult a professional.
ผลงานที่อ้างอิง
1. ธุรกิจทำสวยในไทยโตต่อเนื่อง SCB EIC ชี้ปี 64 ตลาดเวชศาสตร์ความงาม
2. SCB EIC ชี้ธุรกิจความงามในไทยโต 10% ต่อเนื่อง, ปี 64 ที่มูลค่าตลาดแตะ
3. ธุรกิจศัลยกรรมและเสริมความงามของไทย คาดปี 2568 … – ธนาคารกสิกรไทย
4. แนวโน้มธุรกิจศัลยกรรมและเสริมความงามของไทย (ฉบับ update) – Settrade
5. แนวโน้มธุรกิจศัลยกรรมและเสริมความงามของไทย
6. แนวโน้มธุรกิจศัลยกรรมและเสริมความงามของไทย ปี 2568 – YouTube
7. กรณีศึกษา โมเดลธุรกิจ “คลินิกการแพทย์ความงาม” ที่รายได้โตไม่หยุด
8. ปี 2568-2569 ธุรกิจศัลยกรรมและเสริมความงามของไทย โตชะลอจากการ
9. ธุรกิจบริการรักษาภาวะมีบุตรยาก ในประเทศปี 2568 โตชะลอที่ 3.1%
10. แนวโน้มธุรกิจบริการรักษาภาวะมีบุตรยาก
11. 30 บาทรักษาทุกที่ ปี 2568 สปสช. ลุยเพิ่ม 7 หน่วยบริการนวัตกรรม
12. ปชช. ชื่นชม 30 บาทรักษาทุกที่ นโยบายนายกฯ ครอบคลุม 42 อาการสะดวก
13. หน่วยบริการเอกชน 30 บาทรักษาทุกที่ – สำนักงานหลักประกันสุขภาพแห่งชาติ
14. ’30 บาทรักษาทุกที่’ เกือบ 2 ปี รับบริการ 13.6 ล้านคน เบิกจ่ายชดเชยกว่า 8
15. รายงานสถานการณ์ระบบสุขภาพไทย ภายใต้ธรรมนูญว
16. คนไทยเครียดเพิ่ม 2 เท่า ใน 6 ปี เหลื่อมล้ำ แข่งขันสูง ดัน วิตกกังวล-ซึมเศร้า
17. 【HR Tech】สวัสดิการสุขภาพจิตยุคใหม่ พลังขับเคลื่อนสู่องค์กรแห่งความ
18. ‘เจาะตลาด Longevity’ ตรงจุด โอกาสทางธุรกิจที่กำลังมาแรง
19. เจาะลึกเทรนด์สุขภาพปี 2026 เมื่อ Longevity ไม่ใช่แค่กระแส แต่คือการ
20. ธุรกิจคลินิกมาแรง 2025 – เทรนด์สุขภาพและความงามที่คุณต้องรู้ก่อนใคร!
21. เทรนด์สุขภาพ ปี 2025 Healthcare and Longevity trend 2025 – YouTube
22. การตลาด Wellness 2026 กลยุทธ์พิชิต Longevity Economy – IPlan Digital
23. บมจ. เดอะคลีนิกค์ คลินิกเวชกรรม – Finansia
24. ประชัน 5 หุ้น ศัลยกรรมความงาม ใครโดดเด่นสุด? – กรุงเทพธุรกิจ
25. เทียบฟอร์ม IPO หุ้นเสริมความงาม MASTER กับ KLINIQ ใครจะปังกว่ากัน
26. KLINIQ – ภาพรวม – SETTRADE.COM
27. KLINIQ – ผลประกอบการสำคัญ – ตลาดหลักทรัพย์แห่งประเทศไทย
28. เปิดคลินิกความงามให้ปังในปี 2026 คู่มือสำคัญที่คุณต้องรู้ – ProClinic
29. แฟรนไชส์ Tamada Clinic: ธุรกิจความงามครบวงจร
30. Franchise แฟร์นไชส์ ธุรกิจความงาม ร้านความงาม ศูนย์ความงาม โดยแพทย์
31. บริหารคลินิกความงามอย่างเป็นระบบ: วางทีม จัดตารางงาน และดูแลบริการให้
32. 10 กลยุทธ์เด็ด ทำการตลาดคลินิกความงาม ที่เจ้าของต้องรู้ 2026 – ProClinic
33. Location – KBKJ – คลินิกใกล้บ้านใกล้ใจ
34. Princgroup | บริษัท พริ้นซิเพิล แคปิตอล จำกัด (มหาชน)ตัวแทนประกัน
35. แนวโน้มธุรกิจ/อุตสาหกรรม ปี 2562-64: ธุรกิจโรงพยาบาลเอกชน
36. ถอดรหัสปัญหา 30 บาทรักษาทุกที่ กทม. – Policy Watch
37. คาดคนไทยป่วยสุขภาพจิต มากกว่าผู้รับการรักษา 5 เท่า – Policy Watch
38. สำรวจ Mental Health โลกโซเชียล เปิดปัญหากระทบจิต พร้อมวิธีฮีลใจ
39. เจาะโมเดลธุรกิจ Longevity 5.0 เปลี่ยนไทยให้เป็นจุดหมายท่องเที่ยวเชิง
40. IVF ปิดจ็อบ 140.4 ลบ.ถือหุ้น 24% ETERNITY ผสาน”มีบุตรยาก-สุขภาพ
41. ตลาดความงาม 7.5 หมื่นล้าน โตช้าลง แต่ ‘หัตถการ’ กระแสแรง วัยทำงานยอม
42. พฤติกรรมการใช้บริการคลินิกเสริมความงามของผู้บริโภค ในกรุงเทพมหานคร
43. เทรนด์ Health Longevity มาจริงไม่จกตา คนไทยยุคใหม่มอง “สุขภาพ” คือ
44. ปัจจัยที่ส่งผลต่อการตัดสินใจ ในการใช้บริการคลินิกเสริมความงามผ่านช่อง
45. กลยุทธ์การตลาดสำหรับธุรกิจคลินิก ปี 2026 | Cliniclive
46. สปสช. แจงหั่นสิทธิบัตรทองตรวจโรคคลินิกนวัตกรรม 2 ครั้ง/ปี
47. สปสช. กำหนดจำนวนรับบริการเจ็บป่วยเล็กน้อยที่ร้านยา-คลินิก 2 ครั้งต่อเดือน
48. การโฆษณาหรือประกาศ เกียวกับสถานพยาบาล
49. คู่มือโฆษณาคลินิกความงามอย่างไรให้ถูกกฎหมายและได้ผล ปี 2026
50. รวมคำต้องห้ามที่สถานพยาบาลไม่สามารถใช้โฆษณาได้ – Amarante Clinic
51. ข้อความการโฆษณาหรือ ประกาศเกียวกับสถานพยาบาล
52. ดัน 4 มาตรการเข้ม ยกระดับความปลอดภัย คลินิกเสริมความงาม
53. ตำรวจสอบสวนกลางร่วม อย. และ สบส. บุกค้นคลินิกเสริมความงาม ใช้
54. ตำรวจสอบสวนกลาง (CIB) ร่วม สบส. อย. สสจ.ชลบุรี สสจ.นนทบุรี และสภา
55. เปิดสถิติแพทย์ล่าสุด ปี 66 ไทยมีแพทย์ทั้งสิ้น 6.8 หมื่นคน อยู่ใน กทม. 3.2
56. วิกฤติสาธารณสุขไทย! คาดปี’69 ผู้ป่วยหาหมอ 40.5 ล้านครั้ง/ปี เฉลี่ยคนละ3
57. หมอลาออก: แก้อย่างไร ผลิตเพิ่ม หรือ จูงใจให้อยู่ต่อ – Policy Watch
58. Chula Digital Collections การรักษาพยาบาลของประชากรไทยในช่วงก
59. Longevity Clinics in Asia: From Concierge Medicine to Destination
60. สปสช. ย้ำ ประชาชน-7 หน่วยนวัตกรรม ไม่ต้องกังวล กำลังพัฒนา “30 บาท